沼井:本日は決算説明会にご参加いただき、誠にありがとうございます。
はじめに、株主様や投資家の皆様方からの日頃からの温かいご支援とご愛顧に対して、心より厚く御礼申し上げます。
今回は、より多くの投資家の皆様方にタイムリーに情報をお届けできるように、初めてWEB開催とさせて頂きました。不慣れな点もあり、ご不便をおかけすることもあるかもしれませんが、何卒ご容赦頂けますと幸いです。
それでは、決算について藤本執行役員からご説明いたします。
藤本:JESCOホールディングス株式会社 藤本でございます。
それでは、2026年8月期連結決算概要について、つづいて2027年8月期業績予想概要についてご説明させていただきます。
なお、目次にはAppendixを記載していますが、本日はお時間の都合上、ご説明は割愛いたします。
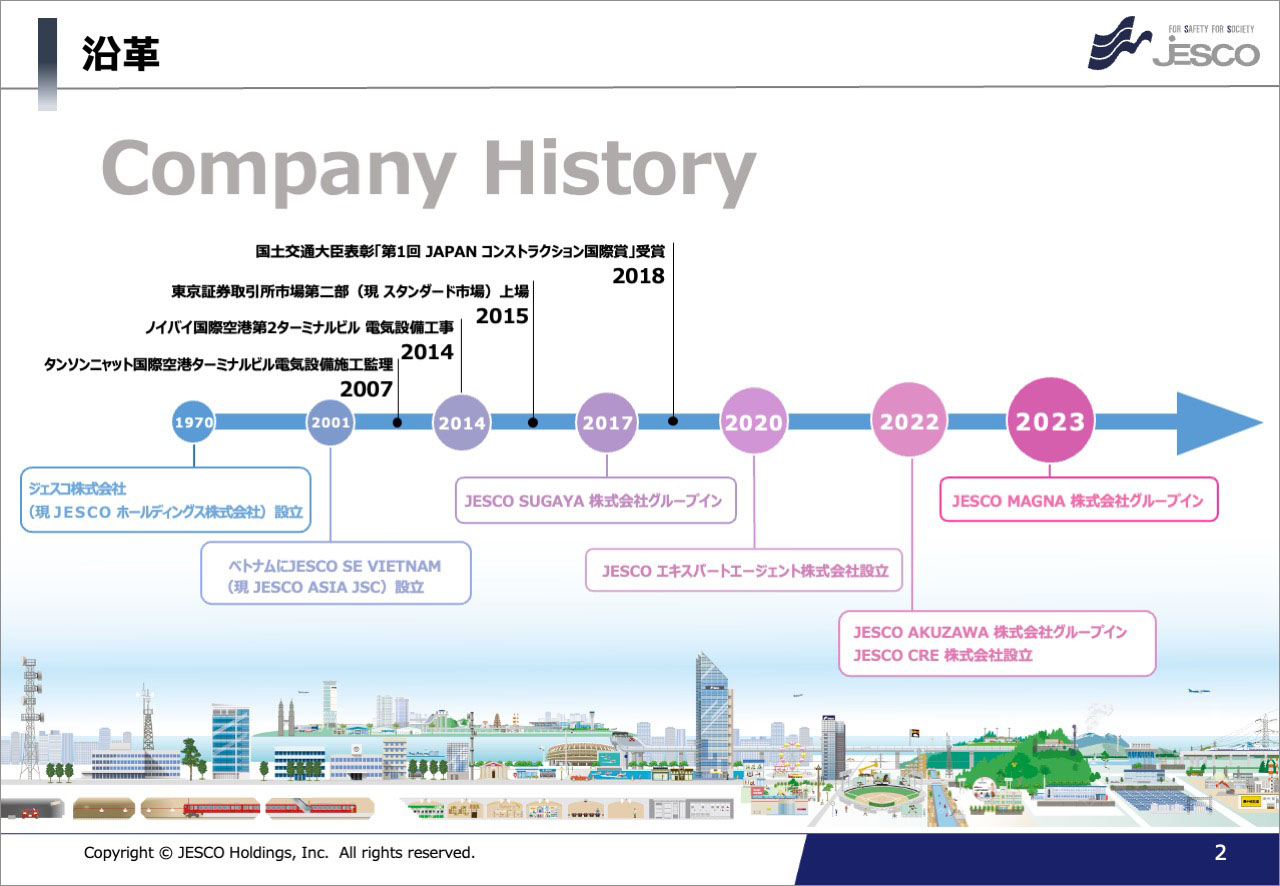
今回は、初めて当社を知っていただく方にも多くご視聴いただく機会になるかと思いますので、まずはじめに、沿革と事業内容について簡単にご説明させていただきます。
当社は1970年に電気工事会社として設立し、今年で創立56年となります。
1990年代には電気設備工事だけでなく電気通信工事へと領域を広げ、2001年にはいち早くベトナムへ進出いたしました。
その後も事業拡大やM&Aを積極的に行い、現在では日本とベトナムを拠点として成長を続けております。
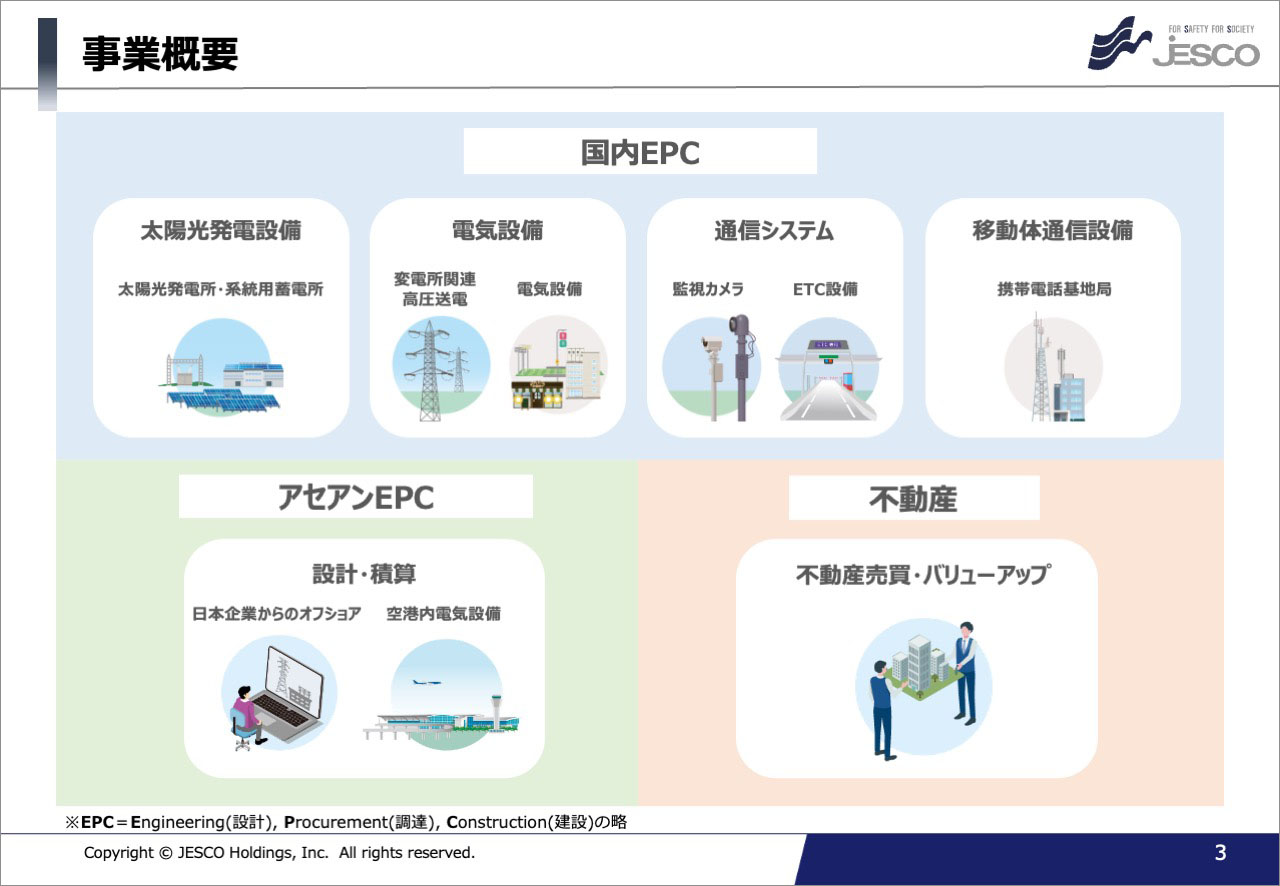
つづいて事業概要です。当社の事業は「国内EPC」、「アセアンEPC」、「不動産」の3つのセグメントで構成されています。
EPCとは、Engineering(設計)、Procurement(調達)、Construction(建設)の頭文字をとったもので、設計から調達・建設までを一貫して手掛ける事業形態を指します。
当社は創業より培ってきた技術力を強みに、このEPC事業を中心に展開しております。
主力の国内EPC事業は4つのサブセグメントにわかれております。
太陽光発電設備、電気設備、通信システム、移動体通信設備となっており、幅広く事業を展開しておりますので、詳細は次のスライドにて写真とともにご説明いたします。
下段の2つのセグメントについて、アセアンEPC事業はベトナムで展開しております。
現在は設計・積算事業に注力しており、日本の建設業界における人材不足を背景に、コストメリットとスピーディーな対応力を強みとして、日本企業からの業務を受託しております。また、ベトナムの国際空港の電気設備にも携わっております。
不動産事業は2022年に立ち上げた比較的新しい事業です。こちらはEPC事業とは異なりますが、創業者の豊富な知見により、事業の展開前から自社の固定資産として積み上げてきた不動産運用のノウハウを基盤とし、さらに不動産のエキスパートを当社に招いて立ち上げたものです。
これら3つのセグメントを軸に事業を推進しています。
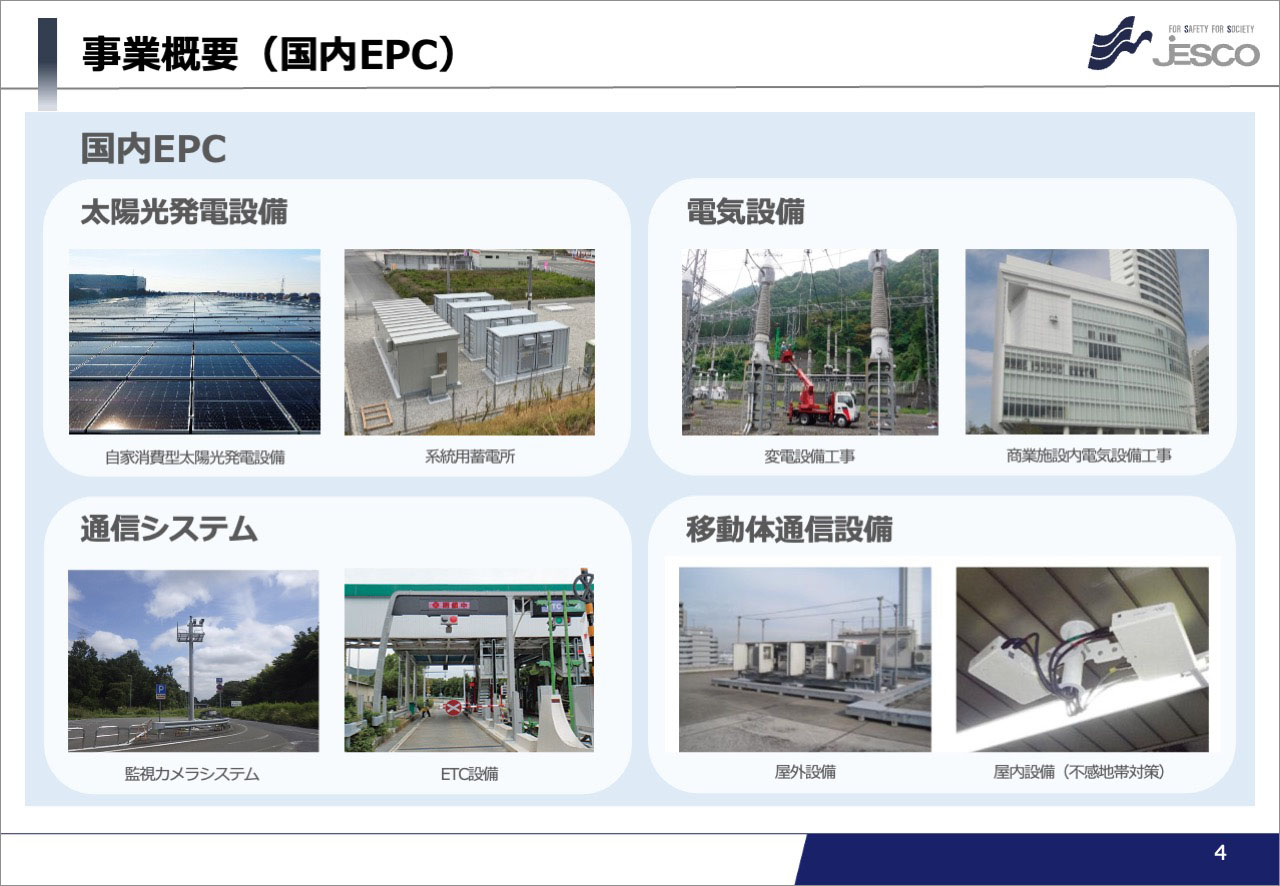
それでは、国内EPC事業の4つのサブセグメントについてご紹介いたします。
1つ目の「太陽光発電設備」につきましては、従来はメガソーラーの設置工事が多くありましたが、近年はそれに代わって、環境配慮への意識の高まり等を背景に、工場や商業施設の屋根に設置する自家消費型太陽光が増加しております。また、このサブセグメントには、現在急速に市場規模が拡大している系統用蓄電設備工事も含んでおります。
2つ目の「電気設備」につきましては、商業施設やビルの電気設備工事をはじめ、変電所や高圧送電工事等を手掛けております。
3つ目、左下の「通信システム」では、高速道路の監視カメラやETC設備、防災行政無線のほか、プラント施設のセキュリティシステムや構内放送設備等を展開しております。
最後の「移動体通信設備」では、携帯電話の基地局工事や、ビル内・地下鉄構内等、電波が届きにくい場所への電波対策工事等を行っております。
それでは、2026年8月期の連結決算概要について、ご説明いたします。
業績ハイライトです。
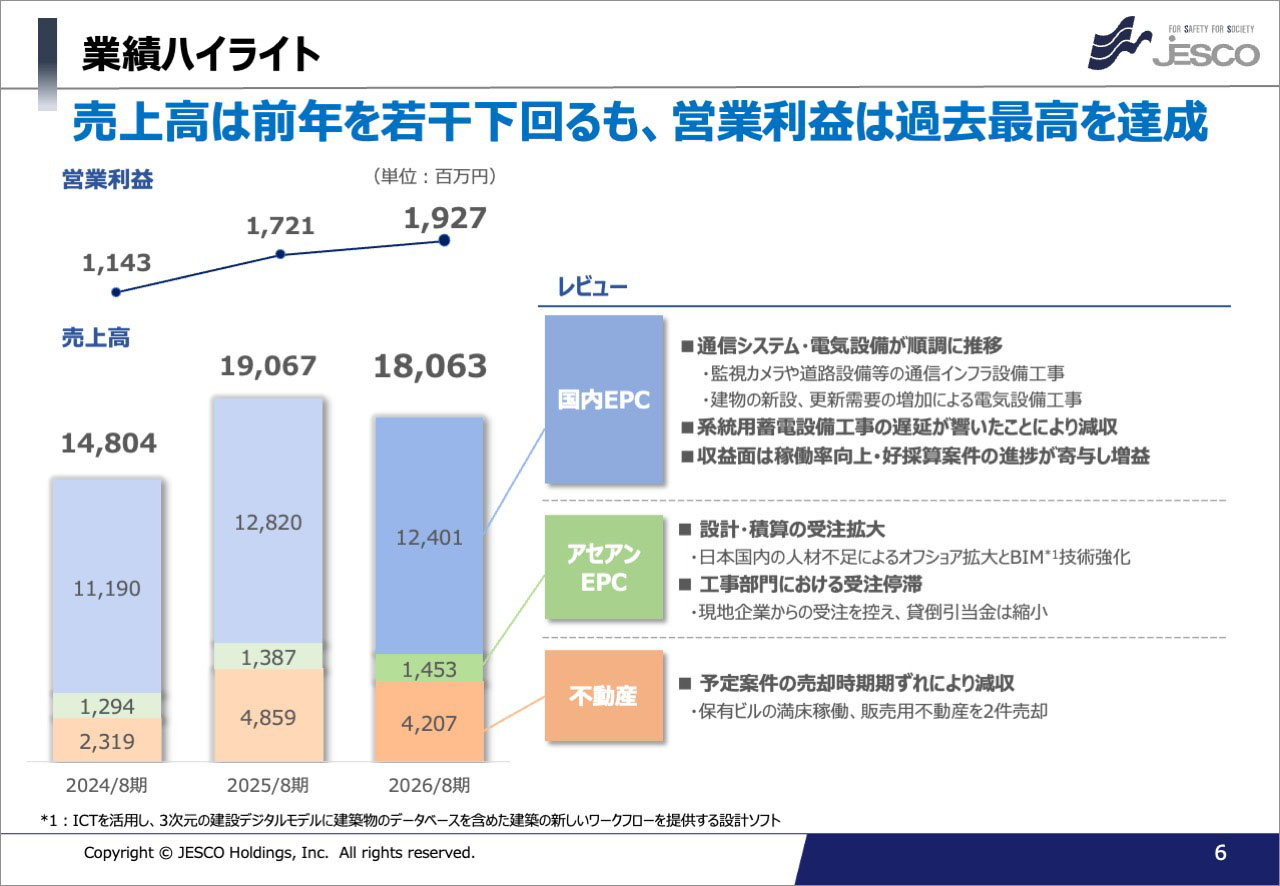
売上高180億63百万円、営業利益19億27百万円と、売上高は若干前年を下回る結果となりましたが、営業利益は過去最高を達成いたしました。
主な要因としましては、右側のレビューに記載のとおり、国内EPCにおいて通信システム、また電気設備の分野において順調に推移いたしました。
通信システムにおいては監視カメラや道路設備等の通信インフラ設備工事、電気設備においては、建物の新設・更新需要の増加により順調に進捗いたしました。
一方で、系統用蓄電設備工事においては、急速な電力需要の増加等を背景とした接続協議や工事期間の長期化により遅延が響く結果となりました。
アセアンEPCは設計・積算が前期に引き続き順調に拡大いたしました。
また、不動産セグメントにおいては、保有ビルの満床稼働、さらに販売用不動産2件の売却を行いましたが、1件、予定案件の売却時期が期ずれとなったため、減収となりました。
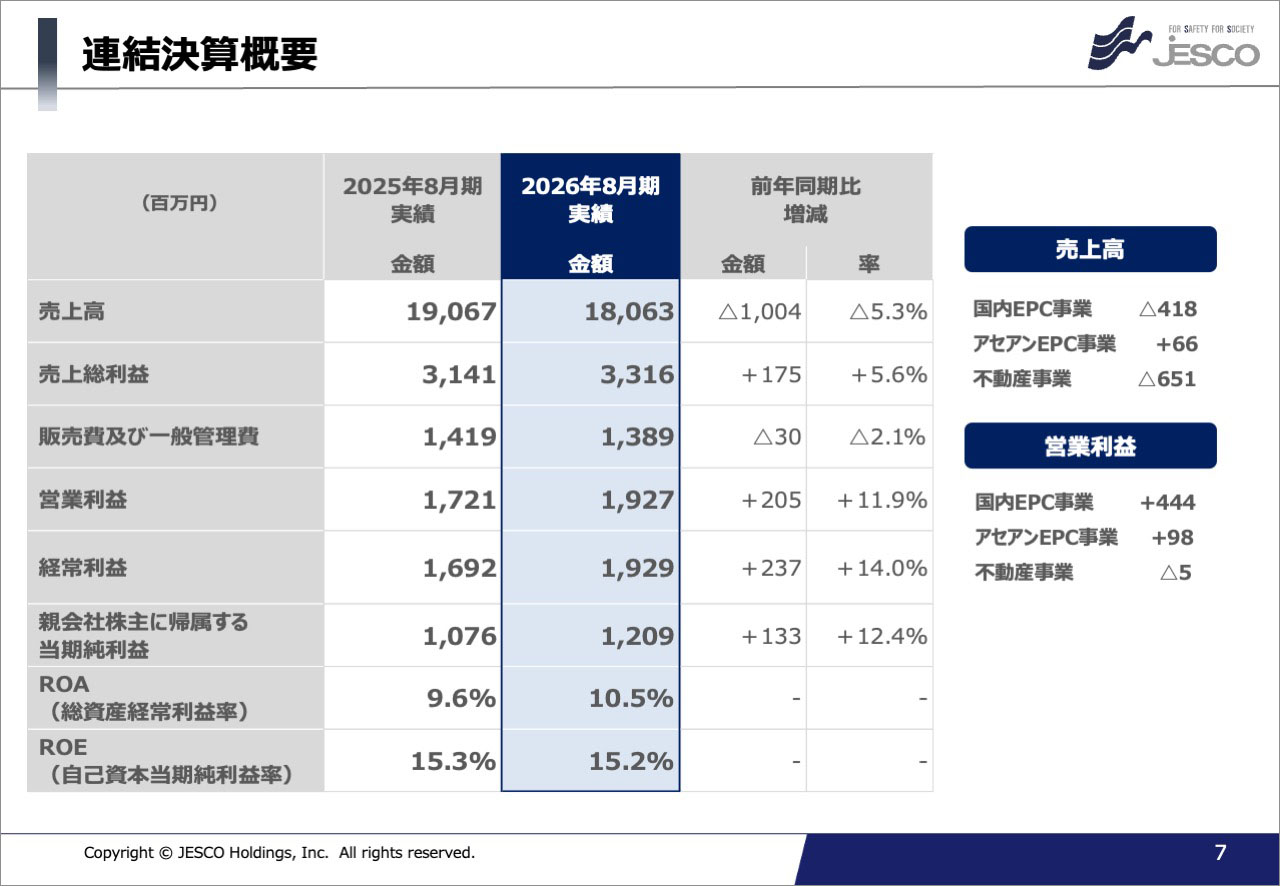
つづいて連結決算概要です。売上高につきましては、国内EPCにおける系統用蓄電設備工事の進捗遅延や、不動産事業における売却案件の期ずれが影響し、前年同期比5.3%減の180億63百万円となりました。ただし、これらは案件の失注ではなく、翌期以降への繰り越しとなります。
一方で利益面につきましては、特に国内EPCの通信システム分野において、セキュリティ対策工事等の好採算案件の進捗や稼働率の向上が大きく寄与いたしました。
この結果、営業利益は前年同期比11.9%増の19億27百万円、親会社株主に帰属する当期純利益は12億9百万円となり、減収ながらも大幅な増益を達成しております。
資本効率の指標につきましては、ROAが前期の9.6%から10.5%へと向上いたしました。
またROEにつきましても、15.2%と、中期経営計画で掲げる高水準をしっかりと維持しております。
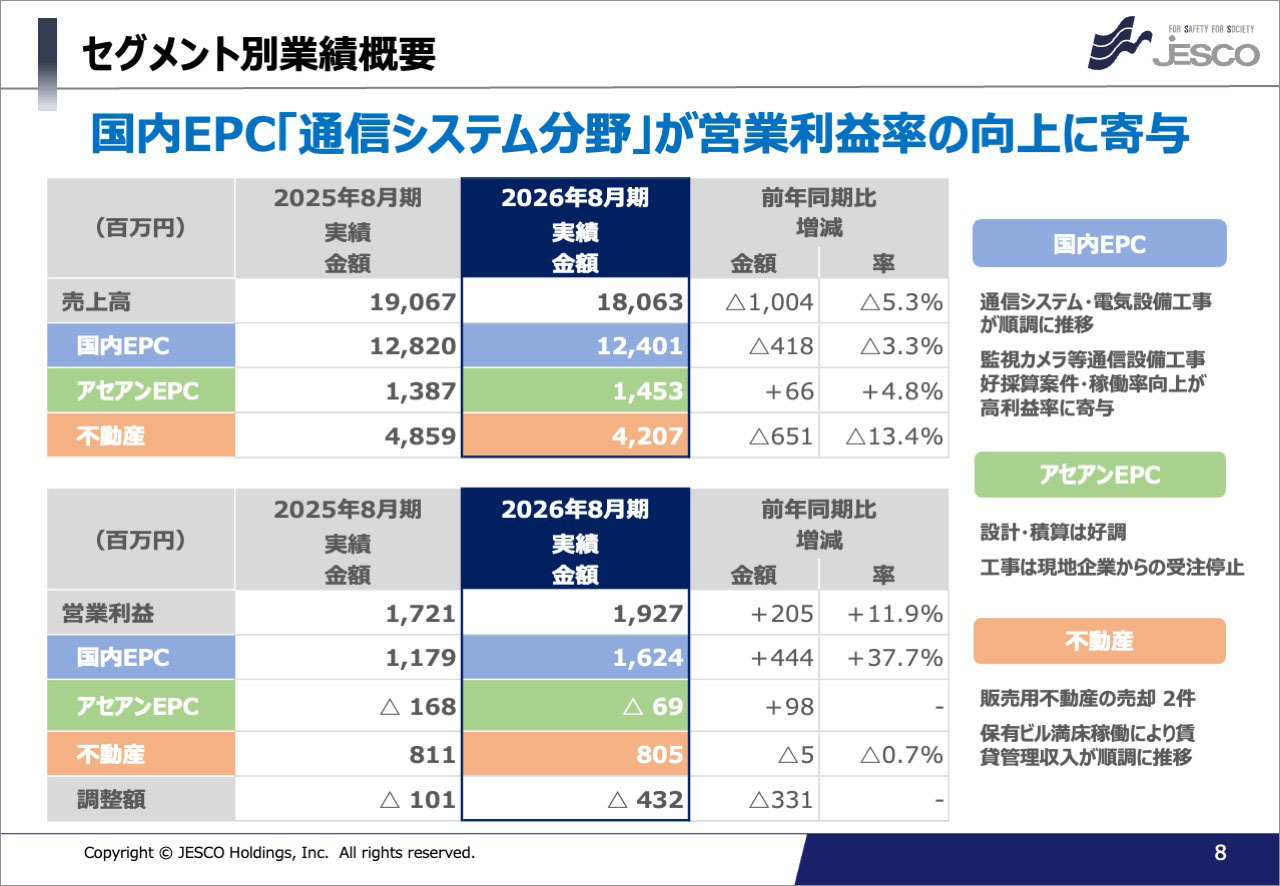
続いてセグメント別の状況です。
上段が売上高、下段が営業利益となります。
前のスライドで触れさせていただいたとおり、国内EPCにおいては、系統用蓄電設備工事の遅延が響き、売上高が前年同期比3.3%減となったのに対し、営業利益は37.7%増と大幅に増加いたしました。
サブセグメント別では、通信システム・電気設備工事が順調に推移し、特に通信システム分野において、監視カメラ等のセキュリティ対策工事で好採算案件が進捗したこと、また稼働率が向上したことによるものです。
アセアンEPCは、設計積算が順調に進捗した他、工事については現地企業からの受注を控えておりますが、当期においては欧米系企業からの案件が完工し、売上高は前年同期比4.8%増となりました。営業利益については、マイナス69百万円となっているものの、貸倒引当金の影響は縮小しており、前年同期比としては98百万円好転いたしました。
不動産事業においては、販売用不動産を第1四半期と第2四半期にそれぞれ1件ずつ、合計2件売却いたしました。
しかしながら下期に予定していた案件の売却時期が期ずれとなったため、前年同期比としては13.4%減となりました。営業利益につきましては、高付加価値物件の売却が寄与し、前年同期比0.7%減にとどまりました。
なお、調整額につきまして、前期まではグループ各社からホールディングスへの経営指導料としていたものを、今期から配当に変更したことにより、セグメント間調整額としての控除額が増加しております。
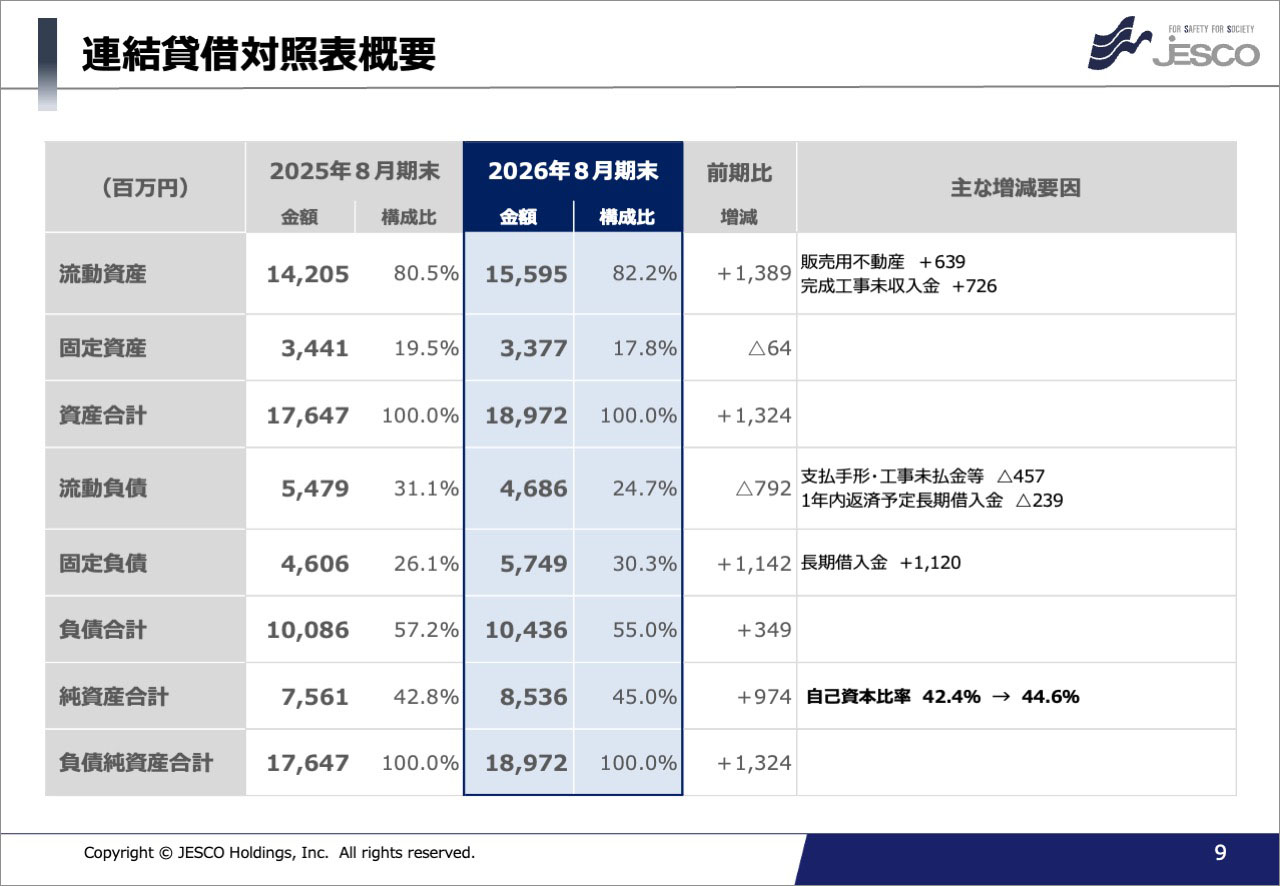
連結貸借対照表の概要です。
当連結会計年度の財政状態につきまして、総資産は、2025年8月期末から13億24百万円増加し、189億72百万円となりました。これは、不動産事業において将来の収益源となる販売用不動産の仕入れを行ったこと等が主な要因です。
負債面では、物件取得に伴い長期借入金を活用しており、負債合計は、前連結会計年度末から3億49百万円増加し、104億36百万円となりました。
純資産は、当期純利益の積み上げにより85億36百万円へ拡大いたしました。
これらの結果、自己資本比率は44.6%と前年末から2.2ポイント上昇し、今後の事業推進に向けた盤石な財務基盤を構築できております。
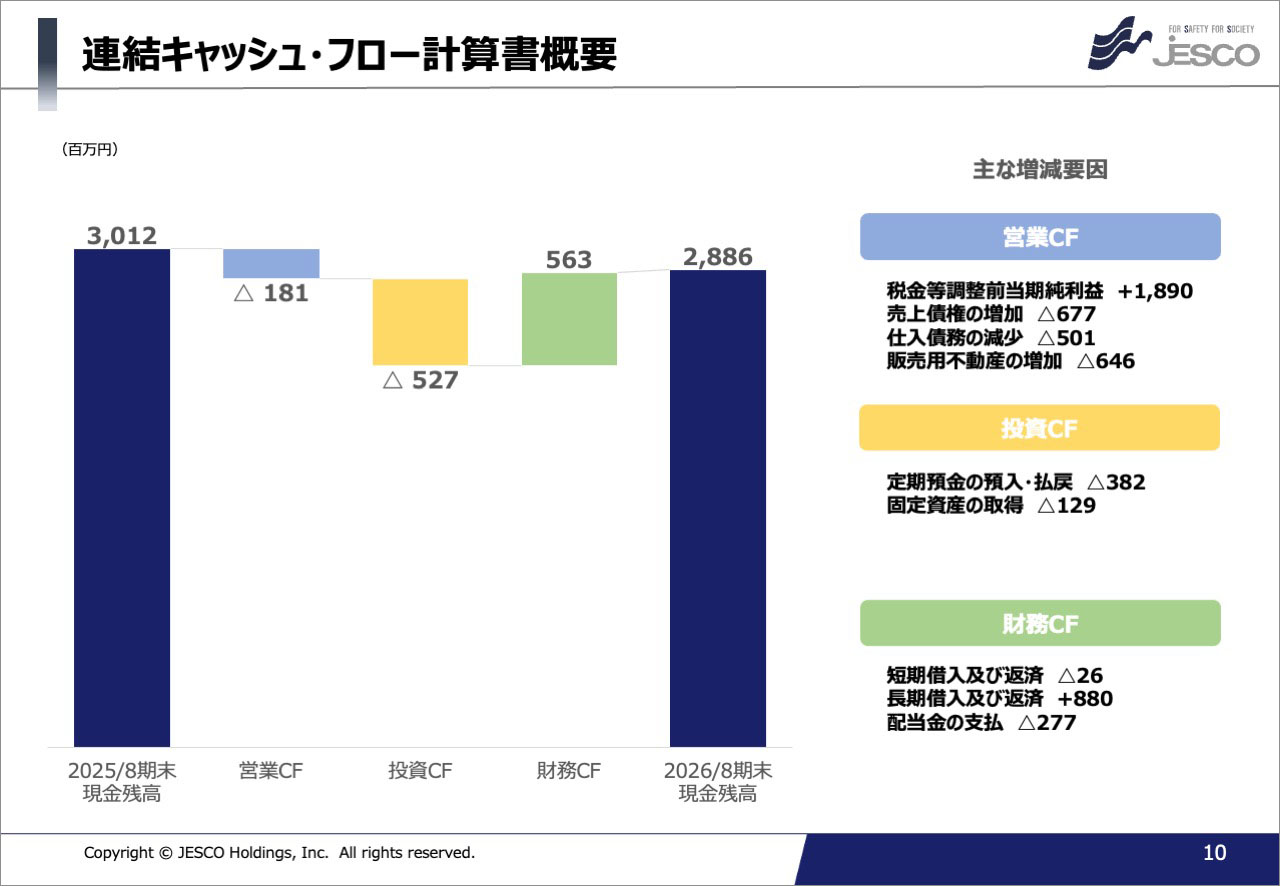
こちらのスライドは連結キャッシュ・フローについて、ウォーターフォールチャートで表したものです。
2025年8月期末時点の現金残高に対し、営業活動によるキャッシュ・フローはマイナス1億81百万円となりました。
税金等調整前当期純利益は18億90百万円と、本業の稼ぐ力は極めて順調に推移しておりますが、売上債権の増加や、販売用不動産の取得が先行したことが主な要因です。
売上債権の増加および仕入債務の減少につきましては、工事進捗に伴う債権回収や支払いといった資金往来の時期が期末前後に集中したことによる一時的なタイミングの影響であり、回収リスクや事業上の問題はございません。
投資活動によるキャッシュ・フローは、手元資金の効率運用に向けた定期預金の預入等により、マイナス5億27百万円となりました。
財務活動においては、販売用不動産の取得等を目的とした長期借入金の調達等により、プラス5億63百万円となっております。 2026年8月期末の現金残高は28億86百万円と十分な水準を維持しており、資金繰り・成長投資ともに万全な状態です。
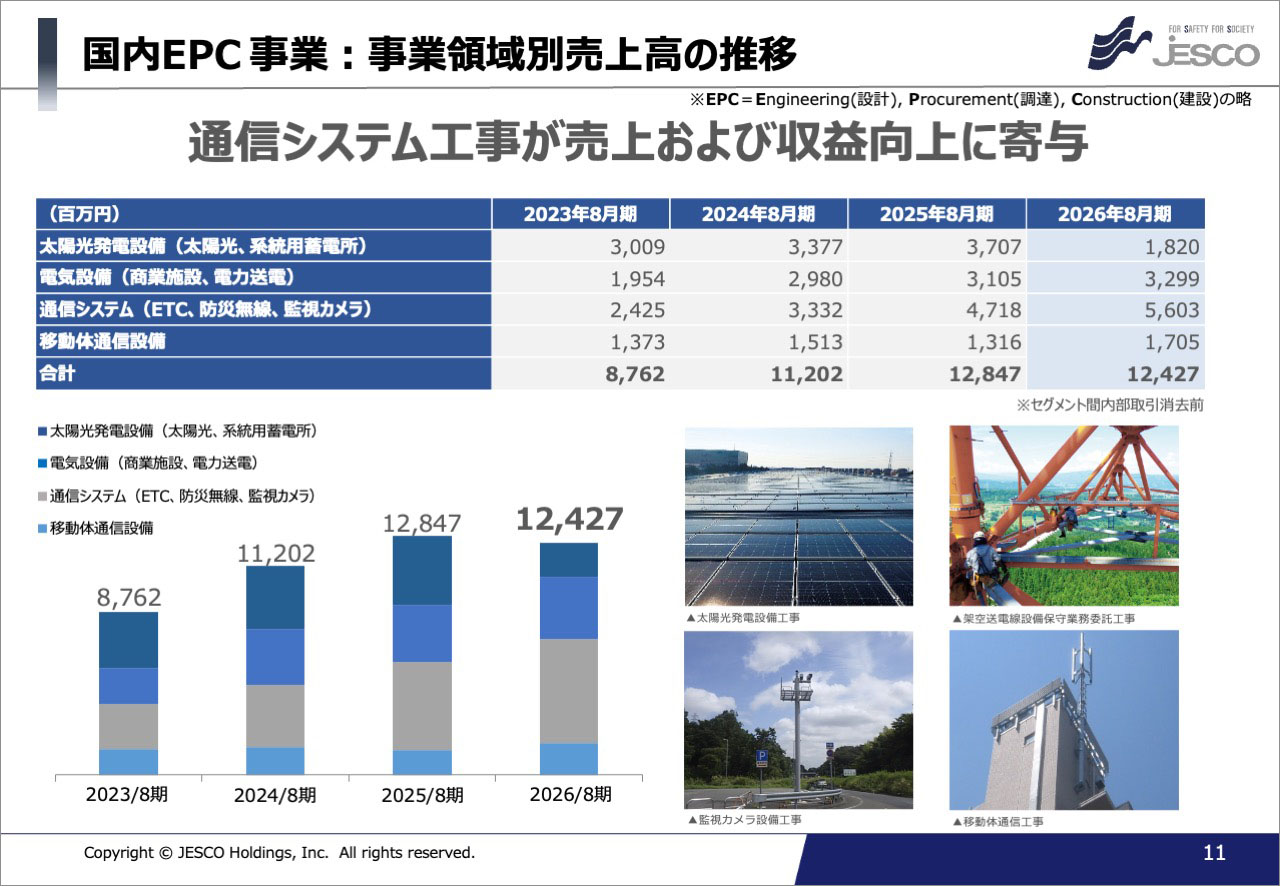
国内EPC事業のサブセグメント別の売上推移を記載しております。
2026年8月期においては、冒頭にご説明したとおり、通信システムと電気設備が好調でしたが、携帯電話の基地局等を手掛ける移動体通信設備においても、前期比増となりました。
特に通信システムにおいては前期比19%増の56億3百万円と、大きな伸びとなりました。
一方で太陽光発電設備においては、系統用蓄電所等の受注は堅調であるものの、需要の逼迫による系統連携手続きや機器の納入時期の遅れにより、当期においては前期に比較して大きく減少する結果となりました。
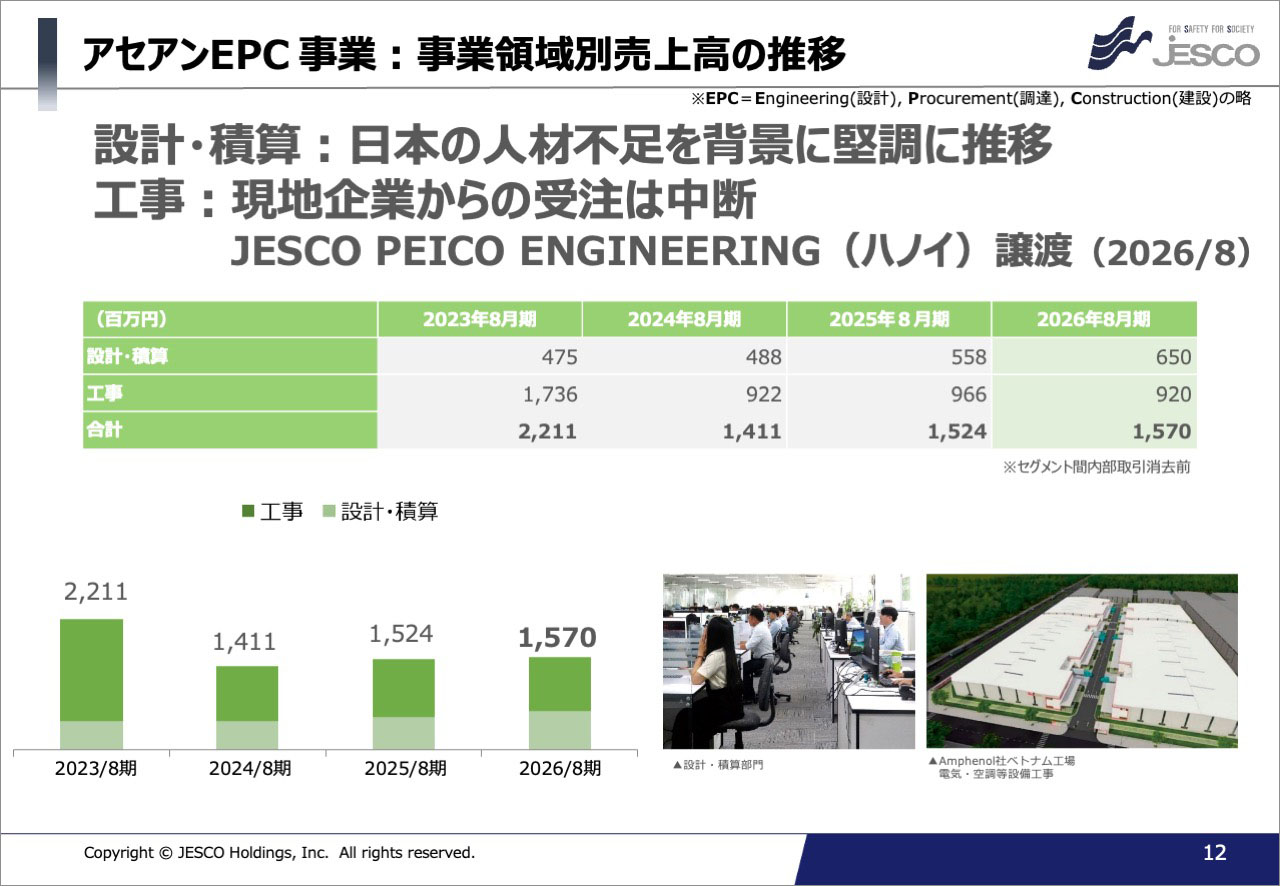
アセアンEPC事業においては、ベトナムを拠点とし、日本国内企業から受注する設計積算の拡大に注力しております。設計積算においては、日本の人材不足を背景に、またコスト面やスピーディーな対応を強みとして、2026年8月期においては、前期比16%増の6億50百万円と、直近三ヵ年で最も大きな伸びとなりました。
一方で工事については、2023年頃より発生したベトナムの不動産投資規制に伴い、工事代金の回収遅れが発生したことから、ベトナム現地企業からの受注は中断してまいりました。
そのような中、アセアンEPCの早期黒字化と成長事業への集中を目的として、ベトナムのハノイを拠点として電気設備工事を行ってまいりましたJESCO PEICO ENGINEERING社の全株式を譲渡いたしました。
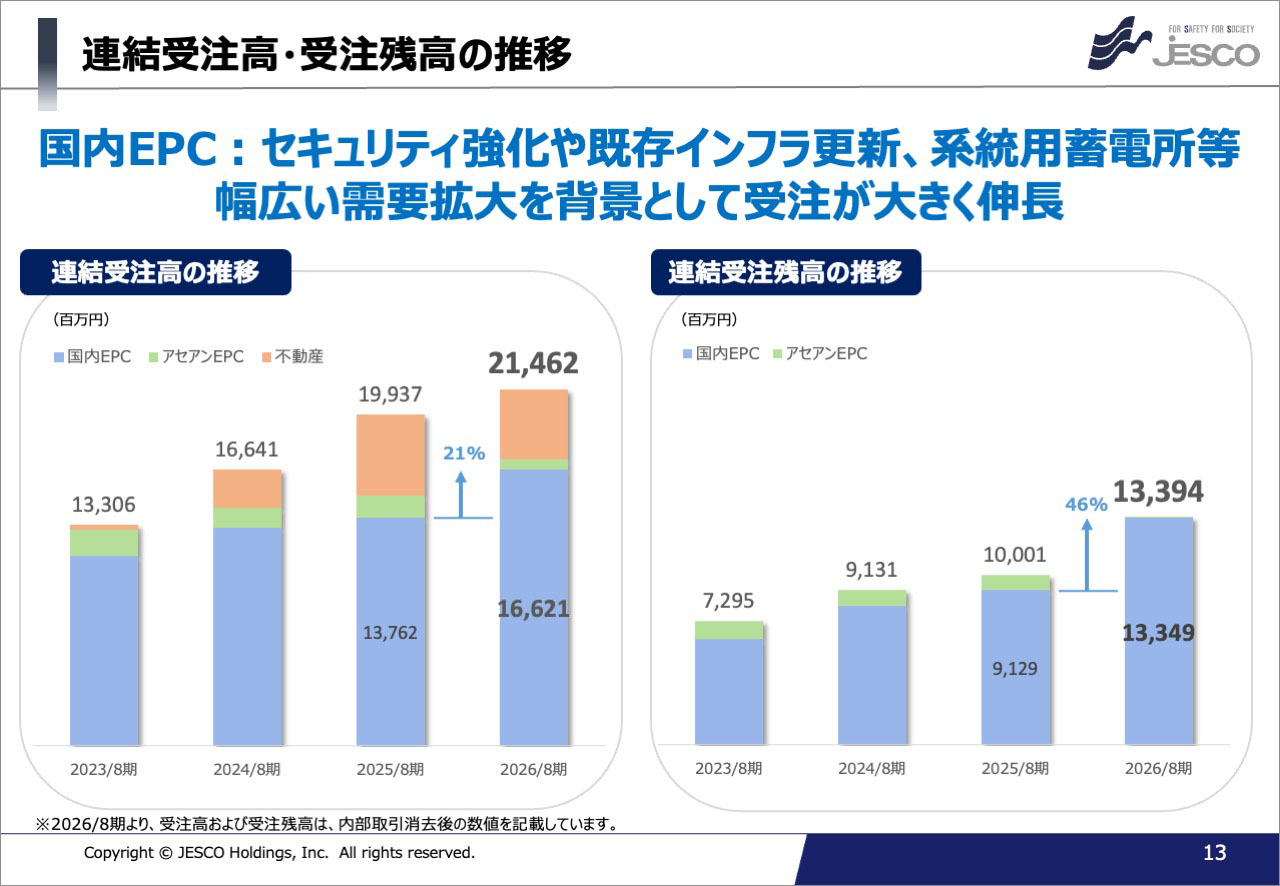
連結受注高および受注残高の推移です。左が受注高の推移です。
2026年8月期においては前期比7.6%増の214億62百万円となりました。アセアンEPCは前期比減となったものの、国内EPCは21%増の166億21百万円と大きく伸長いたしました。
国内EPCのサブセグメント別では、いずれかに偏ることなく、セキュリティ強化や既存インフラの更新、また系統用蓄電所等、幅広い需要拡大を背景に、通信システム、電気設備、太陽光発電設備とも伸ばすことができました。
なお、不動産については、受注高は売上高を記載しておりますので、説明は割愛させていただきます。
連結受注残高においては、国内EPCとアセアンEPCについて記載しております。
受注高の伸びにより、受注残高も前期に比較して国内EPCが46%増と大幅に拡大いたしました。
下請から元請へのシフトを進める中、大型・長期プロジェクトの受注が進んだことも大きな要因となっています。受注残高についても、系統用蓄電所や文教施設、医療施設等の更新工事、ETC設備工事といった各サブセグメントの案件となっております。
アセアンEPCについては、注力している設計積算部門はほぼ当期受注案件となり、工事部門を縮小したことにより、受注残高は大幅に減少いたしました。
つづいて、2027年8月期の業績予想概要についてご説明いたします。
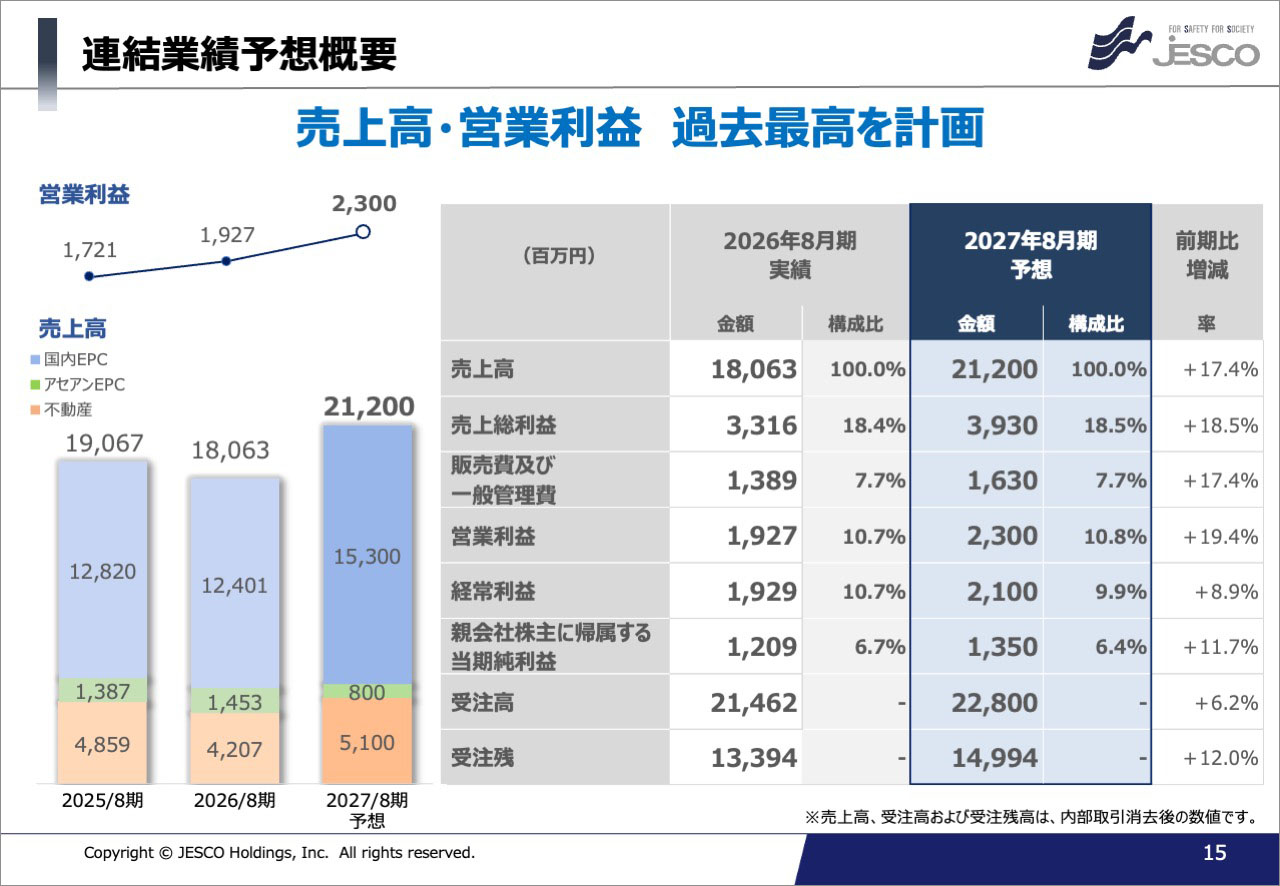
連結業績予想について、2027年8月期は売上高212億円、営業利益23億円と、増収増益、過去最高を計画しております。
営業利益率は高水準の10.8%を予想値としております。
親会社株主に帰属する当期純利益は、前期比11.7%増の13億50百万円の予想としております。
受注高は前期比6.2%増の228億円、受注残は、翌期へのさらなる拡大に向け、12%増の149億94百万円を予想値としております。
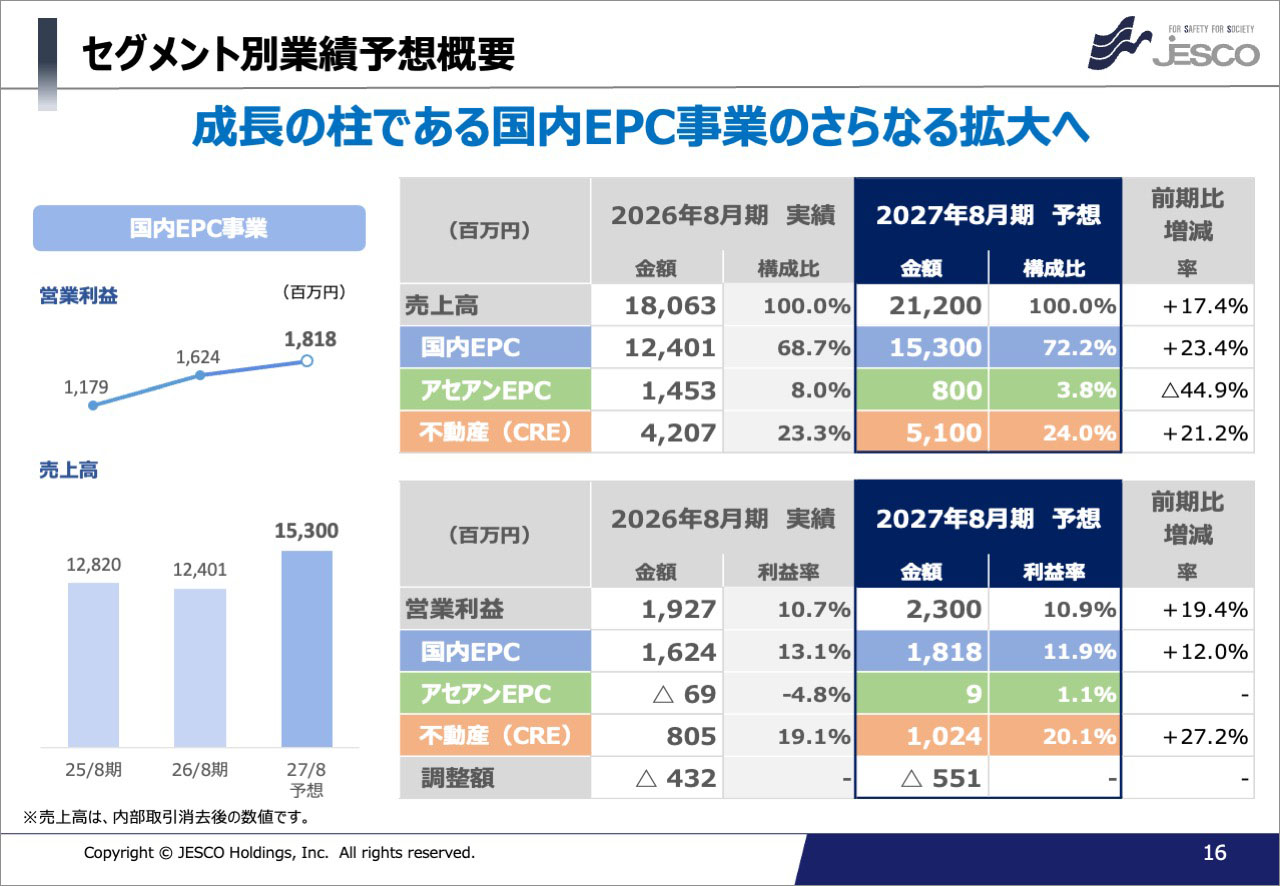
セグメント別業績予想概要です。
国内EPC事業は売上高153億円、営業利益18億18百万円と、豊富な受注残のもと、さらなる成長を計画しています。
営業利益率については、前期と比較すると下がるかたちになりますが、前半でご説明させていただきましたとおり、2026年8月期においては通信システムにおいて好採算案件が進捗したことが大きく、業界水準としては高水準である11.9%を予想としております。
アセアンEPC事業は設計積算がメインとなることにより、売上高8億円と前期比減の計画となりますが、これに伴い営業利益はマイナスを脱却し、9百万円と黒字化を予想としております。
不動産事業は、売上高51億円、営業利益10億24百万円を予想としており、今期も2件から3件程度の物件の売却を計画しています。
私からのご説明は以上となります。
改めまして、JESCOホールディングス株式会社 の沼井です。
それでは、中期経営計画の進捗状況についてご説明いたしますので、よろしくお願いいたします。
昨年8月に公表し、1年が経過しましたので、初年度の実績も踏まえながら現時点での状況をご説明いたします。
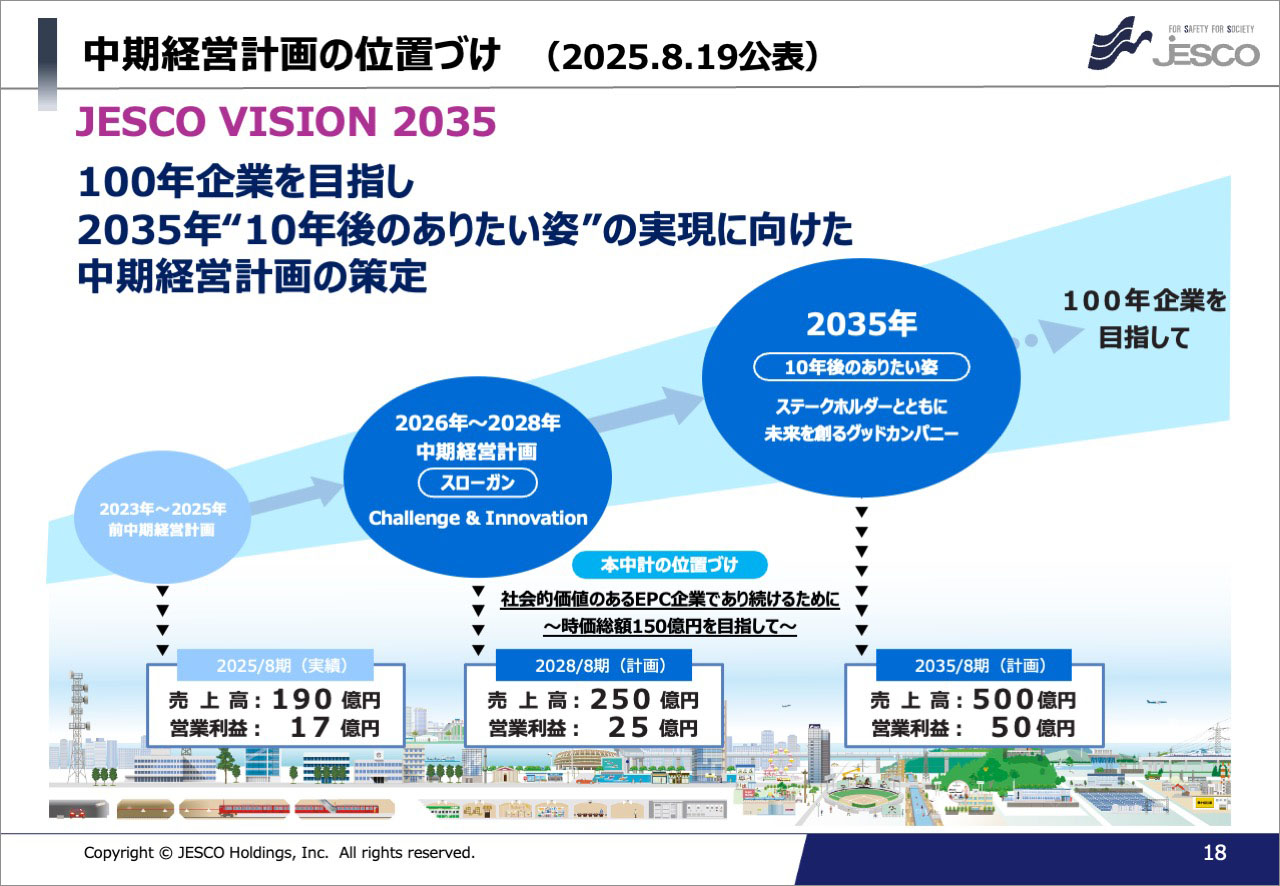
まず、中期経営計画の位置付けですが、こちらについては、変更はございませんが、改めてご説明させていただきます。
JESCO VISION 2035ということで、現在は創立56年となりますが、100年企業を目指し2035年「10年後のありたい姿」の実現に向けて、2026年8月期から始まる3年間の中期経営計画を策定いたしました。
「10年後のありたい姿」は、「ステークホルダーの皆様と共に未来を創るグッドカンパニー」と設定し、利益を追求するだけでなく、お客様や社会とともに成長し、社員が誇りを持って働けるグッドカンパニーを目指してまいります。
そして、これを実現するために、本中計の位置付けを、「社会的価値のあるEPC企業であり続けること、そして、企業価値を向上させることにより、時価総額150億円を目指すこと」といたしました。本中期経営計画の実現により、更なる高みを目指してまいります。
また、本中期経営計画のスローガンは、挑戦・革新により新たな時代を切り拓くという気を込めて「Challenge & Innovation」としております。
そして、数値目標といたしましては、10年後の2035年8月期は売上500億円、営業利益50億円、本中期の最終年度の2028年8月期は、売上250億円、営業利益25億円としております。
1年が経過しましたが、この計画の達成に向けて、全力で取り組んでまいります。
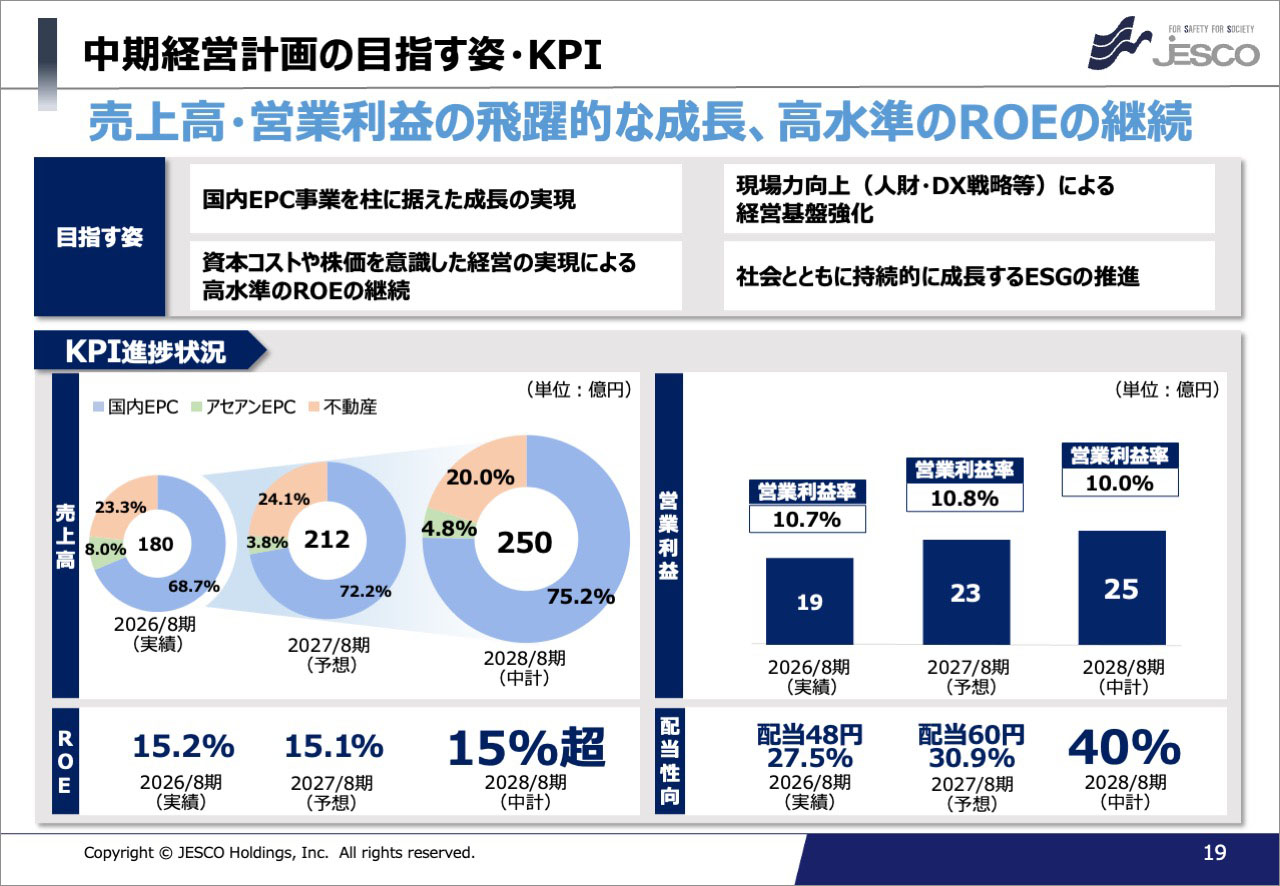
続きまして、中期経営計画の目指す姿とKPIについてご説明します。
記載の通り、売上高・営業利益の飛躍的な成長と高水準のROEを継続してまいります。
目指すべき姿として、
①国内EPC事業を柱に据えた成長の実現
②我々の重要な資源である現場力向上による経営基盤強化、これらに加え、
③資本コストや株価を意識した経営の実現による高水準のROEの継続
④社会と共に持続的に成長するESGの推進の4点を掲げております。
次にKPIですが、売上高、営業利益、ROE、配当性向につきまして、2026年8月期の実績、2027年8月期の予想、そして、2028年8月期は中期経営計画の計画値を3年並べて掲載しております。
2026年8月期の実績は、先ほども説明がありましたが、売上180億円、営業利益19億円となりました。
2028年8月期の計画の達成に向けて順調に推移しているのがお分かり頂けると思います。
また、ROEについては15%超えを継続してまいります。
配当につきましては、2026年8月期は既に開示していました48円をキープするとともに、2027年8月期は60円、2028年8月期につきましては、配当性向40%の実現に向けて取り組んで行きたいと考えております。
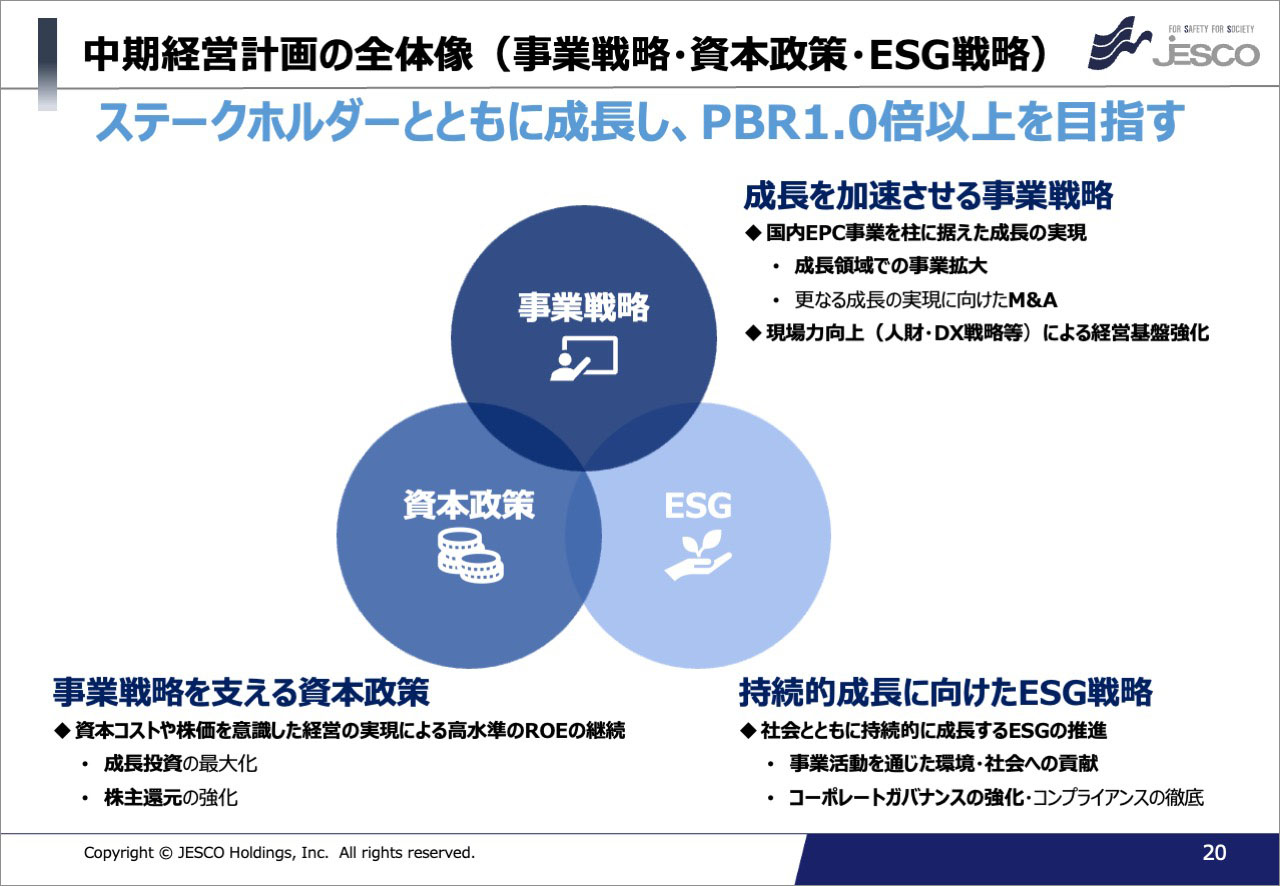
次に、中期経営計画の全体像です。
事業戦略、資本政策、ESG戦略を3本柱とし、この3本柱を推進することにより、ステークホルダーの皆様方とともに成長し、PBR1倍以上を目指してまいります。
一つ目の事業戦略につきましては、成長を加速させるため、国内EPCを柱に据え、今後の成長領域での事業拡大と更なる成長に向けたM&Aにも取り組んでまいります。
併せて、事業拡大や収益向上の元となる現場力につきましても、人材やDX戦略等により向上させて、経営基盤強化に取り組んでまいります。
資本政策につきましては、資本コストや株価を意識した経営を実現し、高い水準のROEを継続してまいります。そのために、成長投資の最大化、株主還元の強化を図ってまいります。
ESGにつきましては、事業活動を通じた環境、社会への貢献とコーポレートガバナンス強化やコンプライアンスの徹底により、持続的成長に向けて取り組んでまいります。
本日は、時間の関係もありますので、事業戦略について、セグメント別にご説明してまいります。
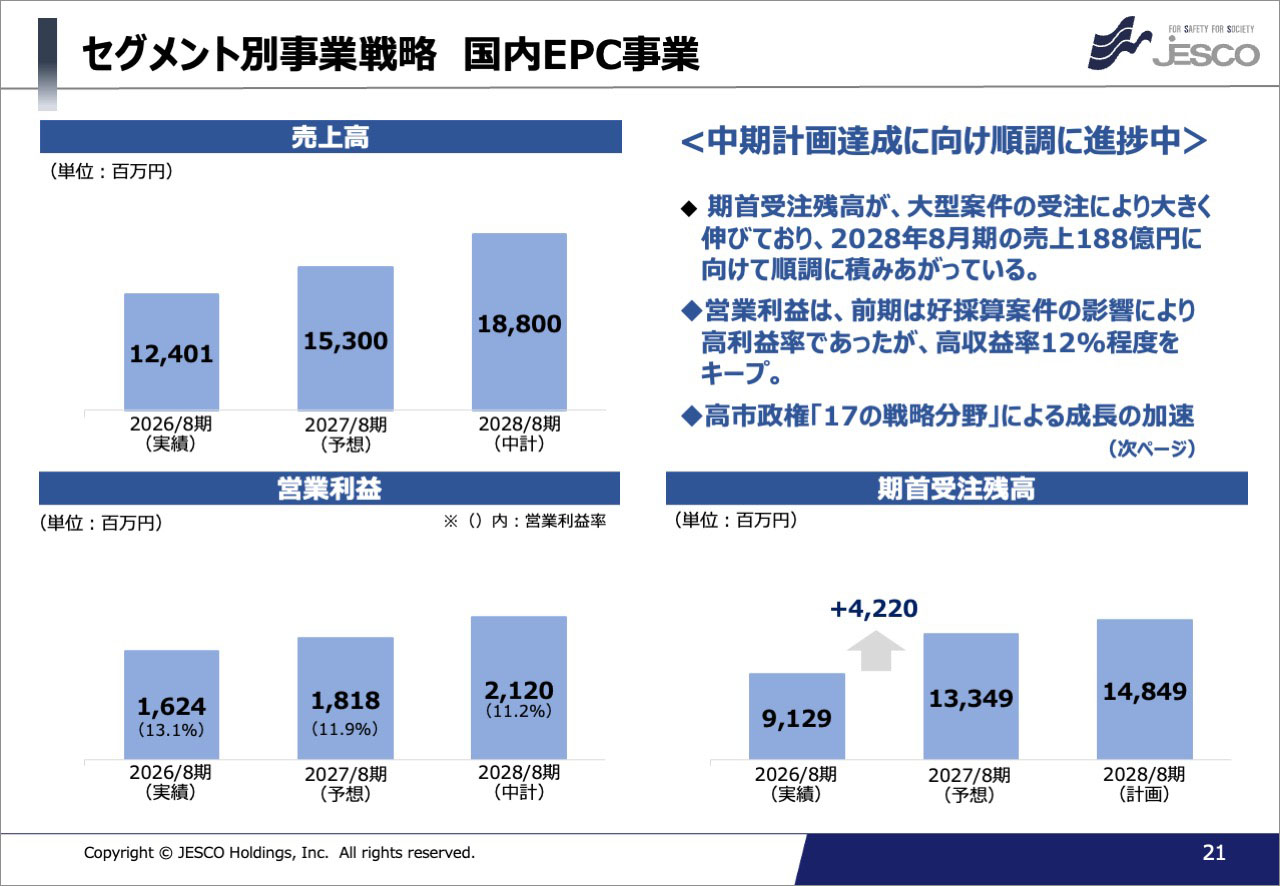
まず、最初は、主力の国内EPCです。
売上高、営業利益、期首受注残について掲載しております。
ご覧のように期首受注残が、大型案件の受注により大きく伸びており、売上高は2028年の計画に向けて順調に積みあがっております。
営業利益ですが、前期には高採算案件があり大きく営業利益率を伸ばすことができましたが、今期につきましても営業利益率12%程度をキープし、2028年8月期につきましても更なる改善を図ってまいりたいと考えています。
一方では、国際情勢も含め市場の変化が激しく、これに乗り遅れないよう視点を高くして、取り組んでいるところですが、新たに高市政権が昨年、日本成長戦略会議で「17の戦略分野」を発表しましたので、それにも注力し成長を加速していきたいと考えております。
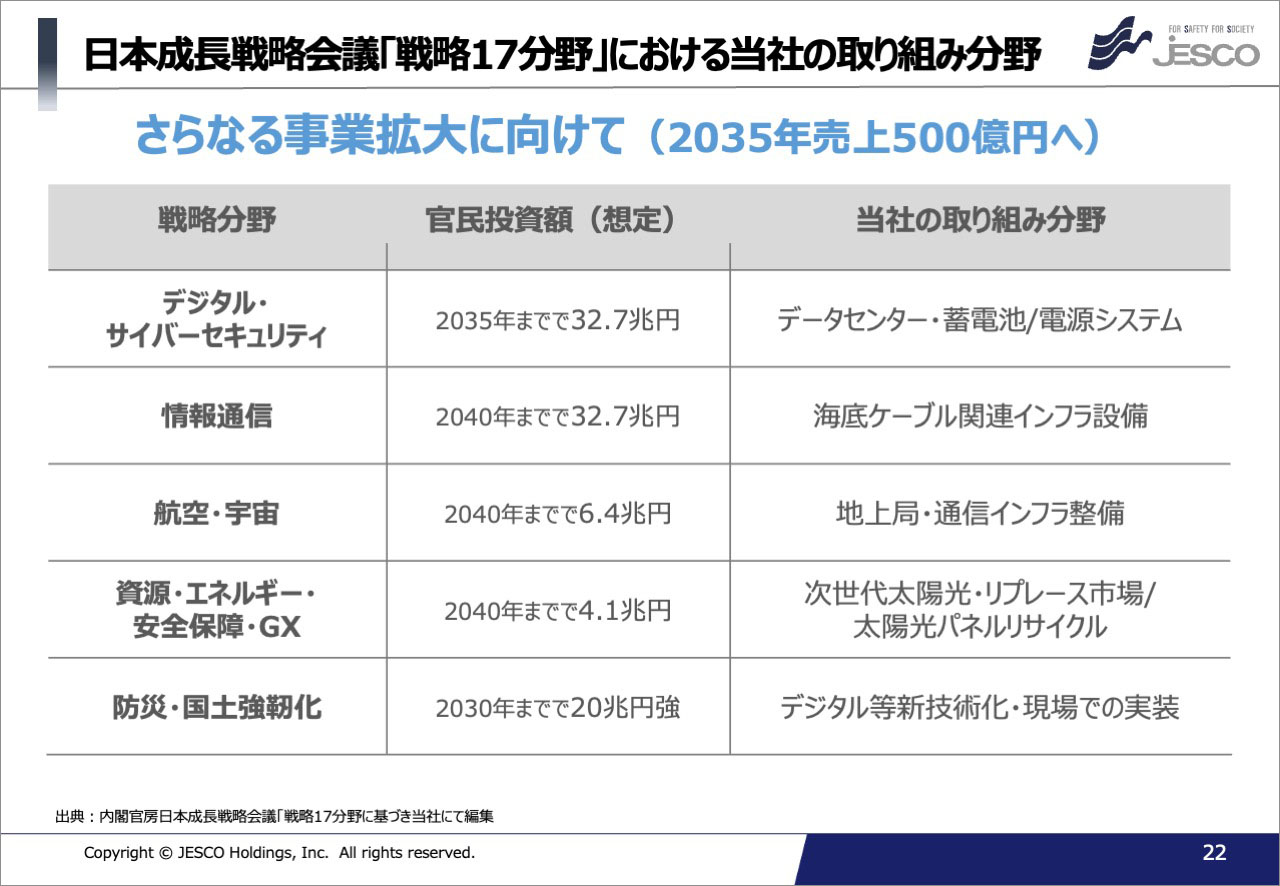
先ほど申し上げました、高市政権の成長戦略会議が掲げる戦略17分野のうち、当社に関わる5分野について当社の取り組みについて簡単にご説明いたします。
① デジタル・サイバーセキュリティ分野では、データセンターや蓄電池システム、
② 情報通信では、海底ケーブル関連設備、
③ 航空・宇宙分野では、地上局や通信インフラ整備、
④ 資源・エネルギー・安全保障・GX分野では、次世代太陽光、太陽光パネルのリプレースや
パネルリサイクル、
⑤ 防災・国土強靭化では、デジタル等新技術や現場での実装、
こういったビジネスチャンスを確実に捉え、成長戦略を加速していきたいと考えています。
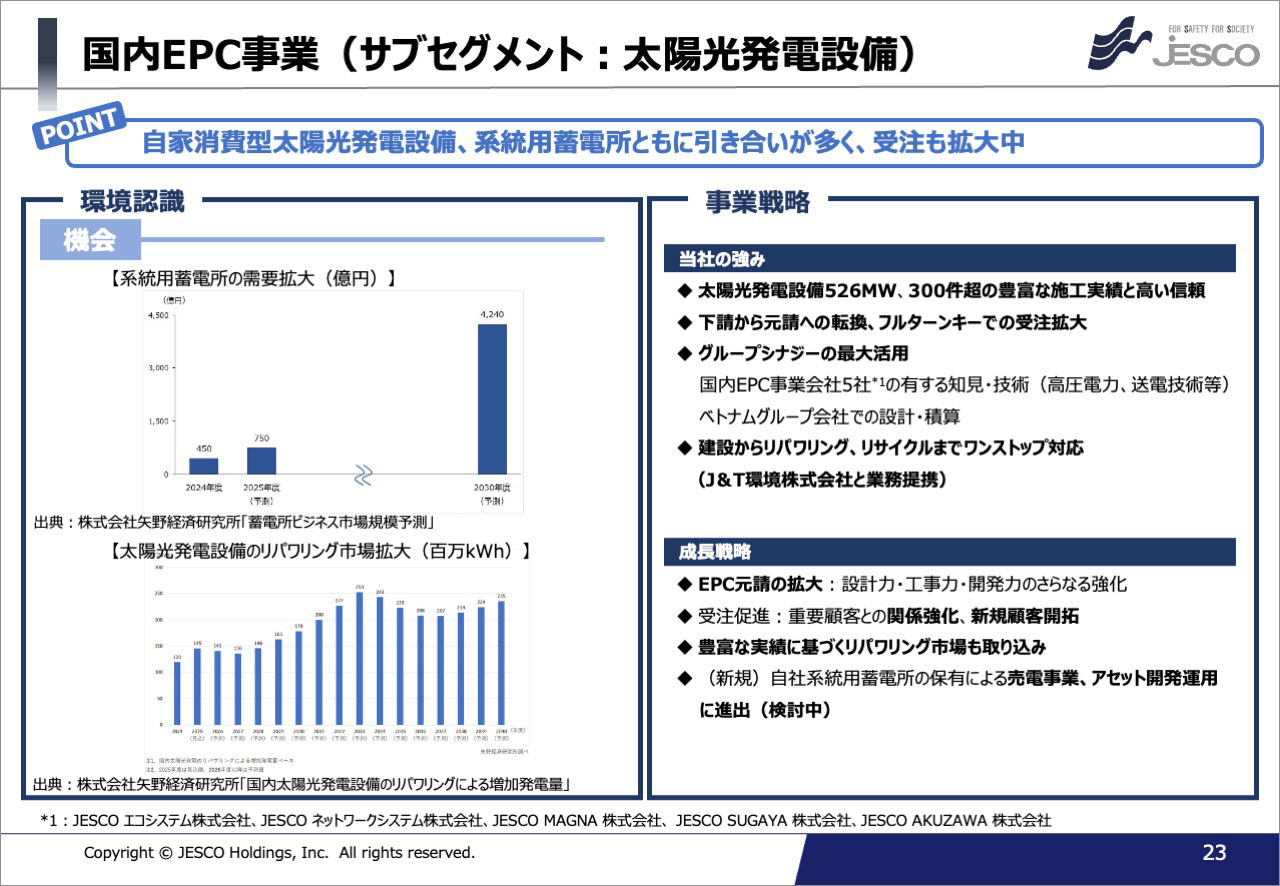
続きまして、国内EPCの主要な3つのサブセグメント毎に説明してまいります。
まずは、太陽光発電設備です。
ポイントは、大型メガソーラーは厳しい状況ではあるものの、自家消費型の屋根置き太陽光、系統用蓄電所は引き合いが多く、受注も拡大中であります。
環境認識ですが、系統用蓄電所の市場規模はこのグラフが示しているように、今後とも再エネ増加による電力の出力制御が増加し、系統用蓄電所の需要は拡大していきます。
2030年には、2025年の5倍~6倍になるとの見通しとなっています。
下のグラフは、太陽光発電のリパワリングの市場規模の予測です。太陽光は2012年から大量導入され、そろそろ20年になる訳ですが、2030年代には現状の2倍程度に拡大するとの予測がされています。
このような市場をしっかり捉えて、事業拡大につなげていきたいと考えています。
これに対して当社の強みは、太陽光発電設備で526MW、300件以上の豊富な実績があり、それをベースに下請けから元請まで出来る技術力を高めてきました。
企画、設計からメンテナンスまでフルターンキーで受注できる体制が出来上がっています。
また、国内にはEPC事業のグループ会社が5社ありますが、その5社の総合力とともに、ベトナムのグループ会社では設計積算業務を行っていますが、そのコスト競争力やスピードも大きな強みとなっています。
また、昨年5月に太陽光パネルのリサイクルに関する法案が国会で成立しましたが、パネルリサイクルもワンストップで対応でき、今後大きなマーケットになると期待しています。
成長戦略は、EPC元請受注の拡大に加え、重要顧客との関係強化、新たなお客様の獲得にも努めてまいります。
また,まだ検討中ですが、自社の系統用蓄電所保有も視野にいれ、ストックビジネスへの展開も図ってまいります。
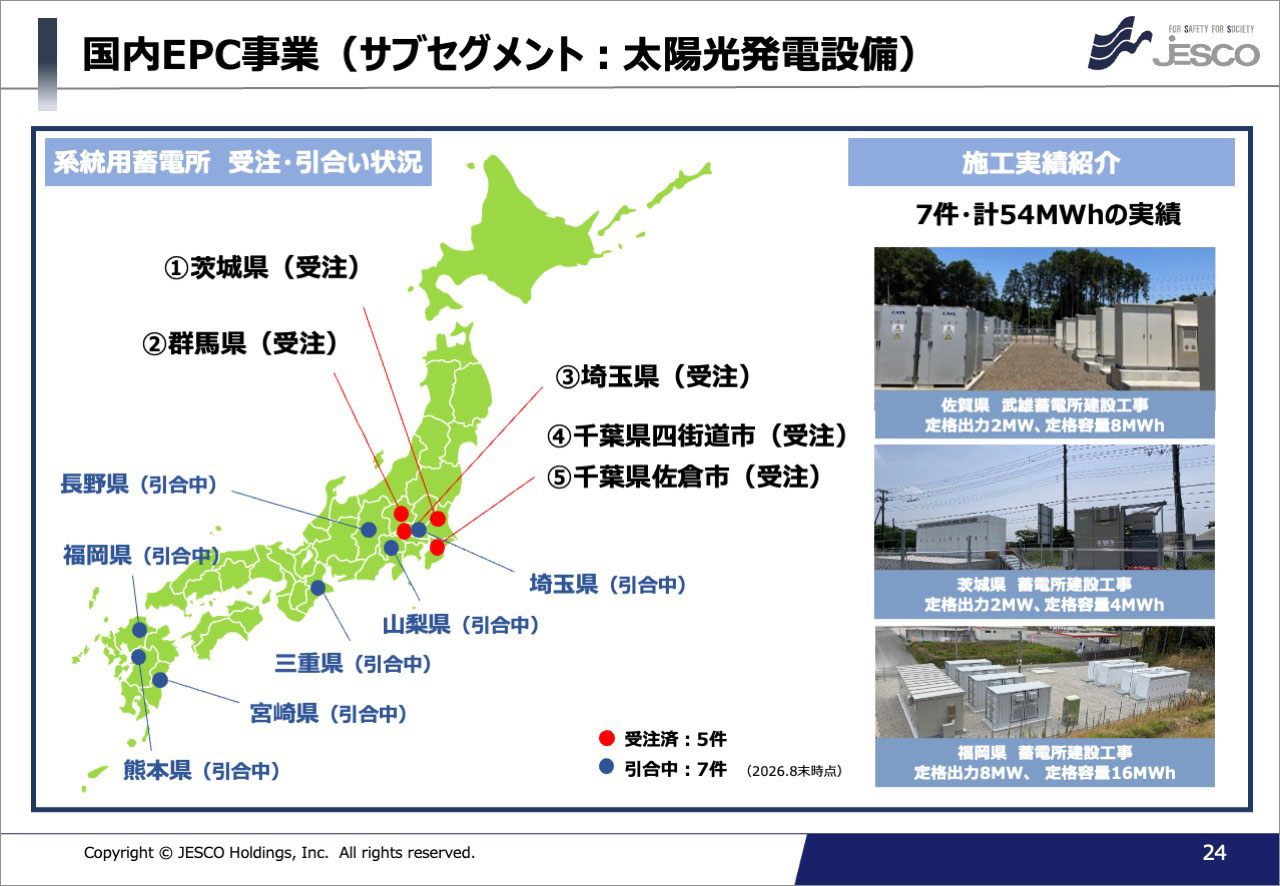
こちらは、系統用蓄電所の受注・引合い状況です。
施工済みが7件、受注済みが5件、引き合い中が7件になります。電力制御の影響もあり今後の引合いは増加傾向です。
課題は、系統連系に関わる時間が長いこと、さらに、物価上昇や機器の納期が掛かることでありますが、引き続き注視してまいります。
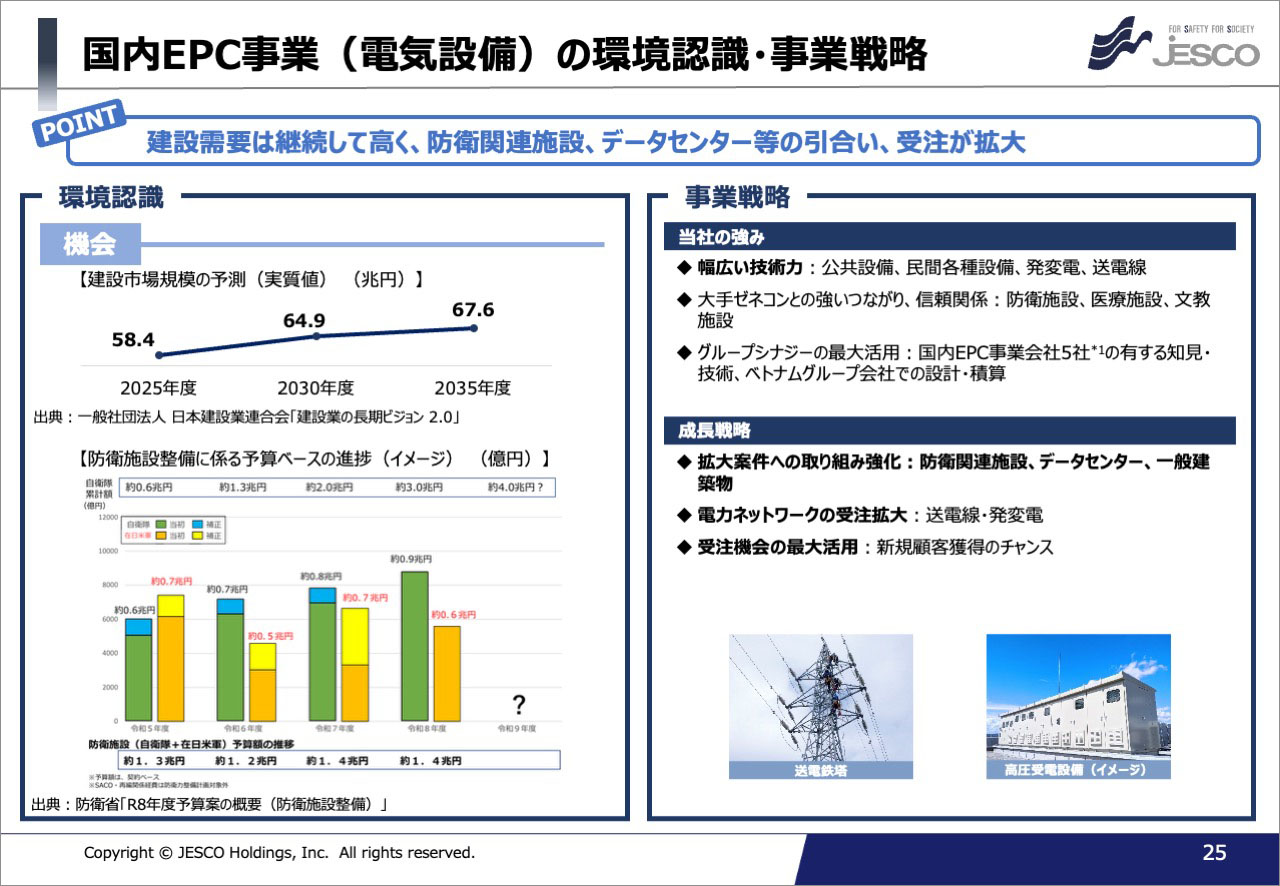
続きまして、サブセグメントの電気設備です。
ポイントに記載の通り、建設需要は継続して高く、一般建設物や防衛関連設備、データセンター等の引き合い、受注が拡大しています。
環境認識ですが、国内の建設市場規模はグラフのように、拡大傾向は続いています。
また、防衛施設の整備に関わる予算も拡大されておりますので、我々にとっては追い風と考えております。
強みは、公共設備や発変電、送電線工事等幅広い技術力と大手ゼネコンとの強い繋がりがあることです。
さらに、太陽光同様、国内及び海外のグループ会社のシナジーの最大活用であります。
この強みを生かした成長戦略は、防衛関連施設、データセンター、一般建物への取り組みを強化することと、得意とする送電線や発変電関連等の電力ネットワークの受注拡大です。
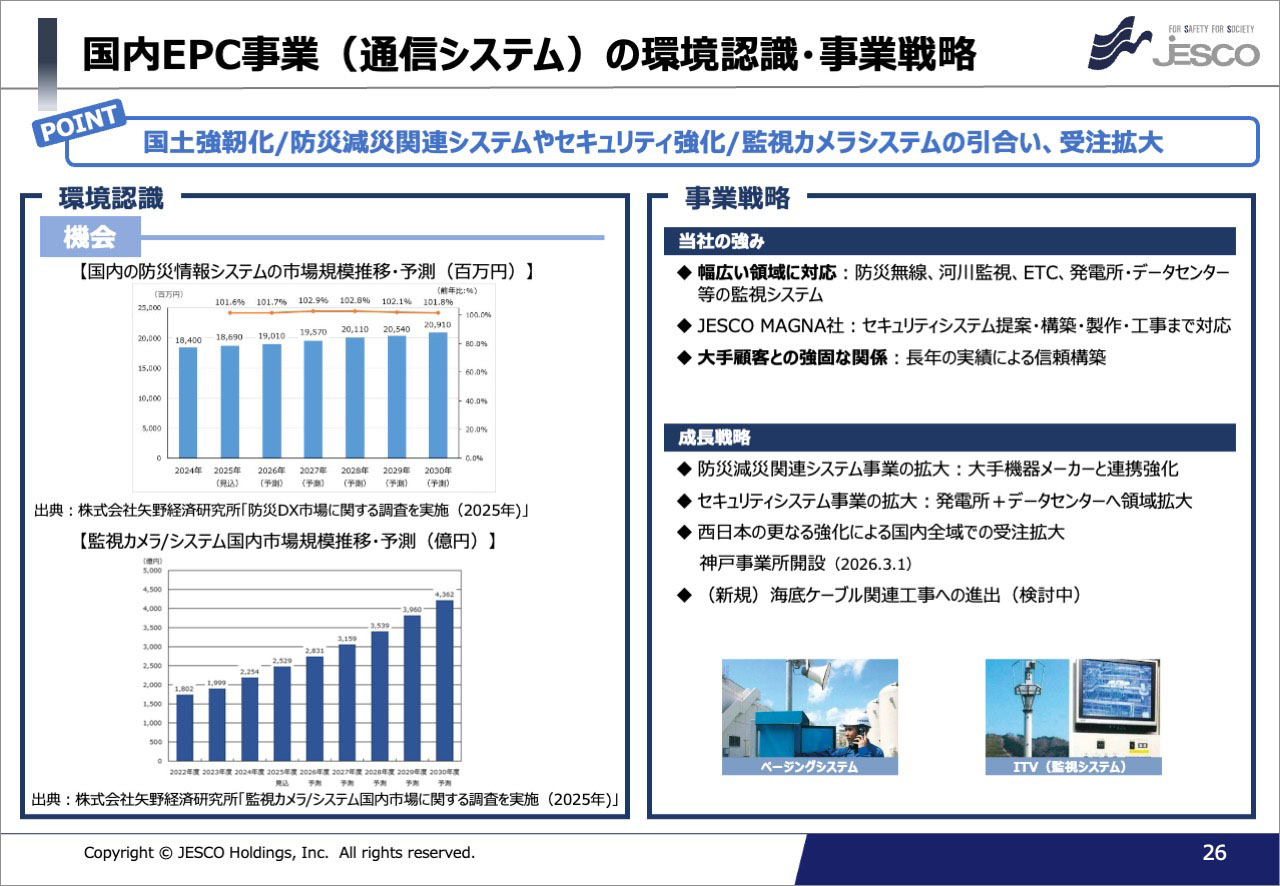
次は、通信システムについてご説明いたします。
記載の通り、国土強靭化や防災減災に向けた通信システムやセキュリティ強化に向けた監視カメラシステムの引合い、受注共に増加している状況です。
環境認識にもありますように、防災情報システムの市場規模は着実に上昇しています。
また、監視カメラシステムの市場規模もセキュリティ強化の影響もあり、大きく伸張しているのが分かります。
当社の強みは、防災無線や河川監視、ETC等の道路系、発電所等の監視システム等の幅広い領域での実績があることです。
また、グループのJESCO MAGNA社では、セキュリティシステムの企画提案からシステム構築や製造、施工まで一貫して対応できることです。
これらをベースに、長年の実績による重要顧客との強固な関係があることが強みとなっています。
その上で、成長戦略は、強みを生かして、防災減災システムでは、大手機器メーカとの連携強化による事業拡大、セキュリティシステムでは、発電所に加えデータセンターへの領域拡大にも取り組んでまいります。
さらに昨年、神戸に新規拠点を設立しましたが、西日本地区を強化し、国内全域での受注拡大に取り組んでまいりたいと考えております。
また、まだ検討中ではありますが、海底ケーブルの陸揚げ局等の関連施設等にも取り組んで行ければと考えております。
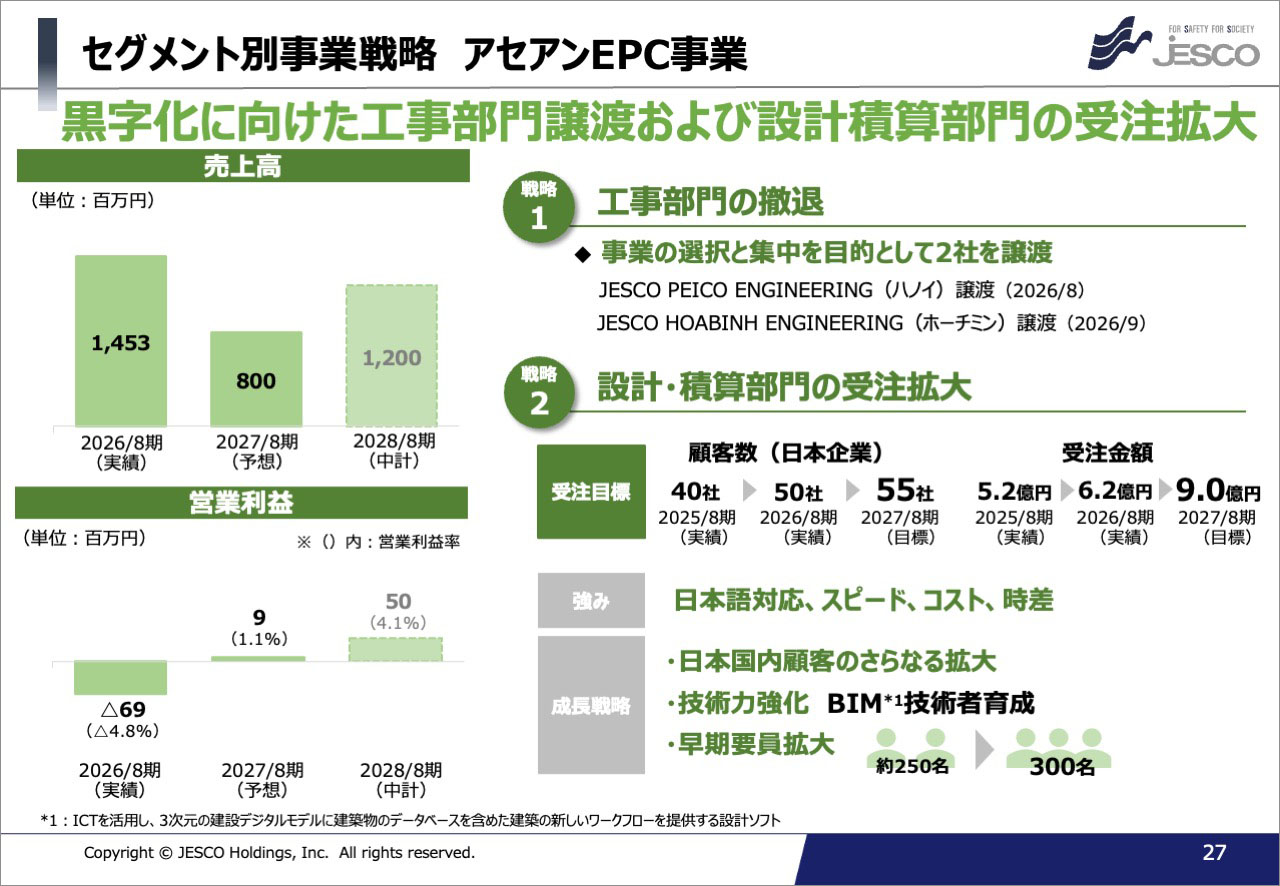
続きまして、アセアンEPCについてご説明いたします。
工事部門は、前中期から厳しい状況が続いておりましたが、工事部門の譲渡、及び設計積算部門の受注拡大により、1年前倒しでの営業利益の黒字化が見えてきました。
2028年8月期は中期計画を上回る営業利益が確保できると考えています。
まず、工事部門につきましては、当面、回復が期待できないこともあり、選択と集中を目的として、ハノイの工事会社JESCO PEICO社を8月に、ホーチミンのJESCO HOABINH社は、9月に100%譲渡いたしました。
当面は、設計積算部門に注力してまいりたいと考えております。
その設計積算部門ですが、前期において顧客数は50社まで拡大し、受注金額も6.2億円まで拡大しました。
今期におきましても、更なる拡大を目指してまいります。
このように受注が拡大している要因は、強みに記載していますように、ベトナムに進出して25年にもなり、日本の顧客に日本語で対応できること、さらにスピード感、コスト面でも日本国内よりも優位であること、さらには、時差の関係で、夕方に依頼すると翌朝には出来上がっていること等があげられます。
成長戦略といたしましては、日本国内の人口減により益々設計積算の依頼が増加しています。
これを着実にキャッチアップしていくことと、さらに技術力強化やBIM技術者の育成、ベトナムでの要員の拡大で体制強化にも取り組んでまいります。
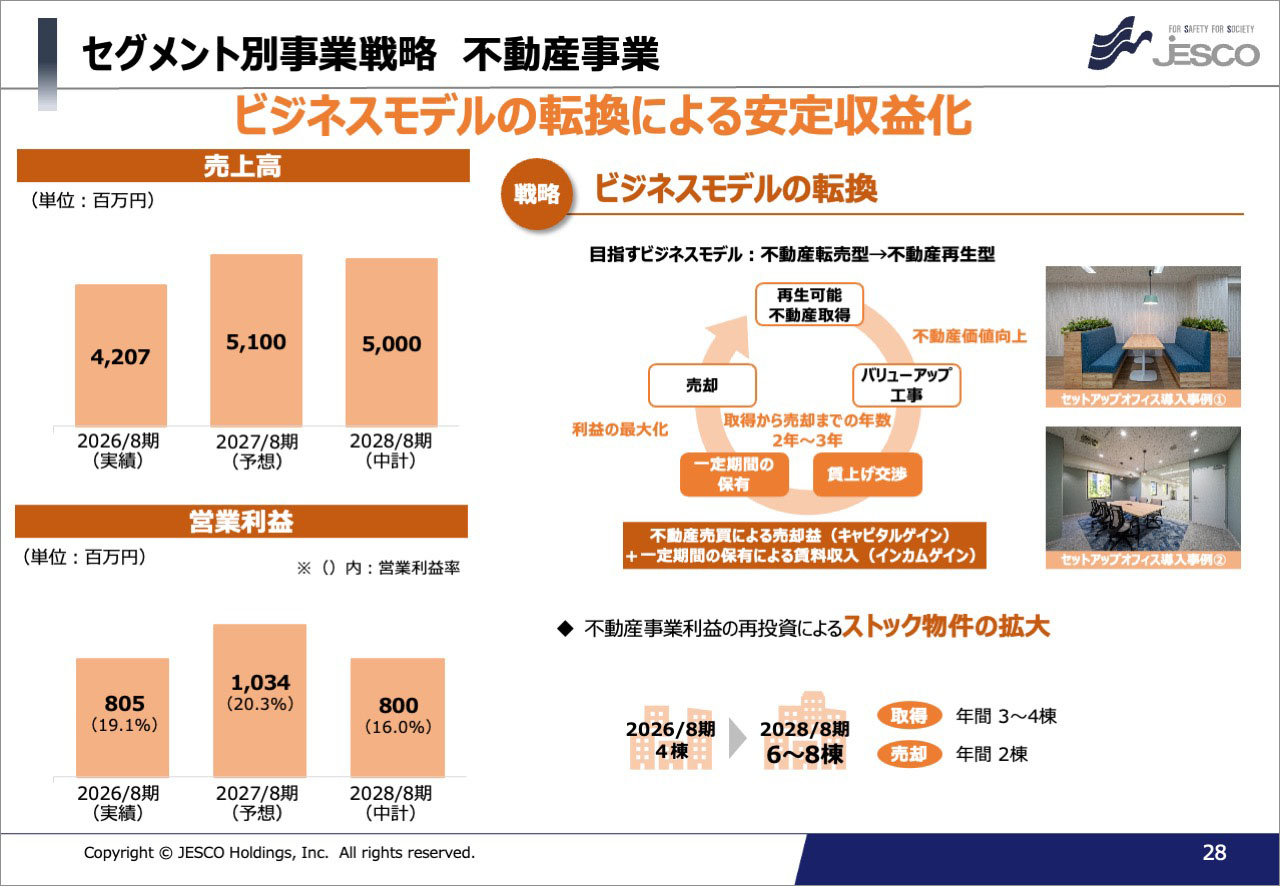
続きまして、不動産事業についてご説明いたします。
不動産事業は、基本的には安定収益元として取り組んでおり、大きな拡大は考えておりません。
案件により若干振れることはありますが、売上規模50億円、営業利益も8億円程度を安定的に確保していきたいと考えております。
足元では、不動産価格が高騰しておりますが、当社では、不動産転売型から再生型にビジネスモデルを変換し、利益率水準の堅持に向けて取り組んでいるところであります。
この図に記載のように、まず、再生可能な不動産を対象としており、地域も、首都圏や、地方でも大都市の駅近に限定しております。これを取得後、セットアップオフィス化等のバリューアップ工事により不動産の価値を向上させ、賃貸料の値上げを行い、一定期間賃貸収入を確保した上で、高価格で売却し、一件当たりの利益の最大化を図ってまいります。
また、不動産売却で得た利益を、新たな案件に再投資することによりストック物件の拡大も図ってまいります。
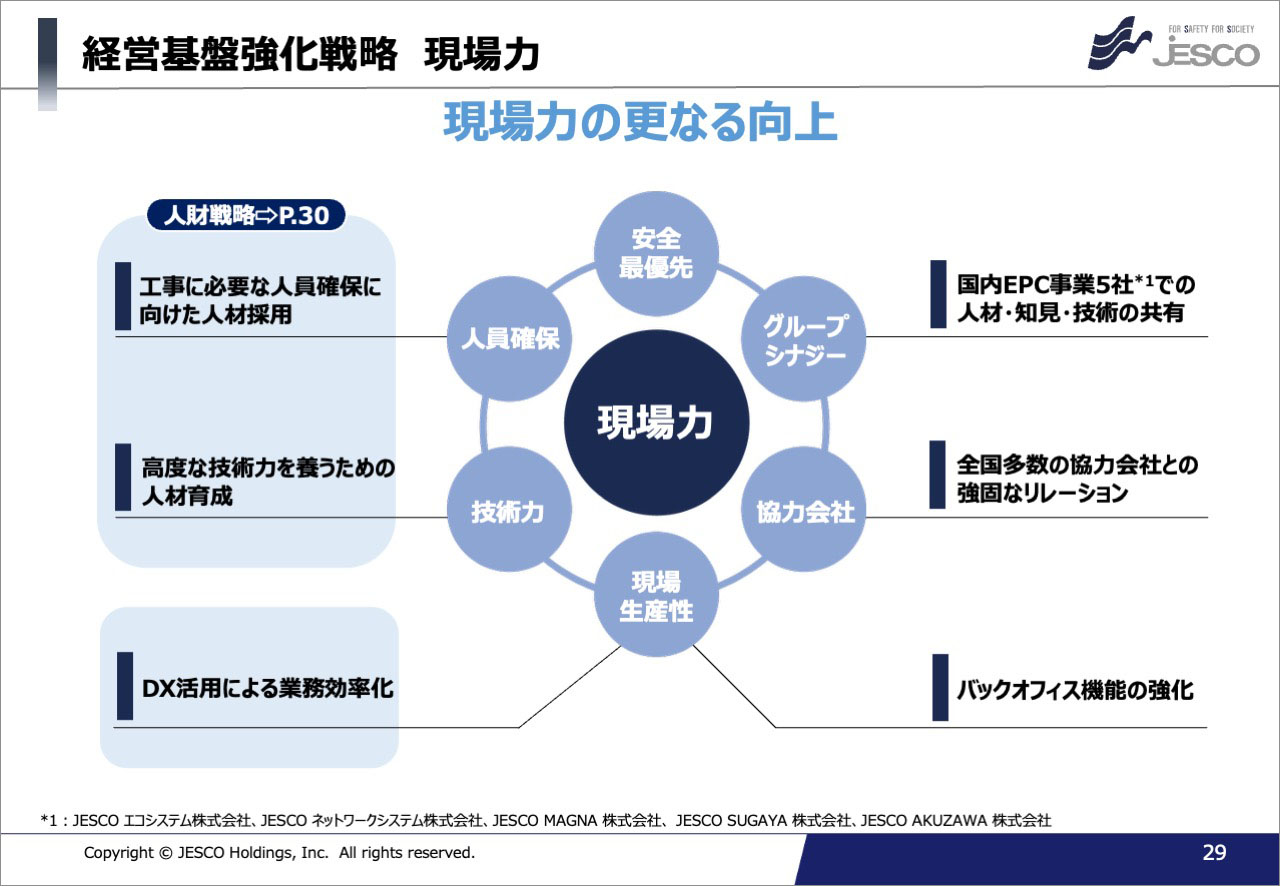
続きまして、経営基盤強化戦略ということで、現場力の更なる向上についてご説明いたします。
本中期におきましては、我々のEPC事業の最も重要な経営資源である「現場力の向上」にも資金を向けてまいります。
こちらに、現場力の鍵を握る代表的なアイテムを6つの丸で示してあります。
まずは、一番重要な安全につきましては最優先で取り組んでまいります。
次の人員確保につきましては、次のページでも説明させて頂きますが、工事に必要な人材を確保してまいります。
また、高度な技術力を養うための人材育成にも取り組んでまいります。
さらに、その人材と技術を最大限活用できるよう、DX化による業務の効率化やバックオフィス機能の強化により、現場の生産性を向上してまいります。
さらには、現場工事で大変お世話になっている全国津々浦々の協力会社の皆様方とも強固なリレーションシップを築いてまいります。
また、国内にはグループ会社が5社ありますので、人材や知見、技術等、グループシナジーを最大限発揮してまいります。
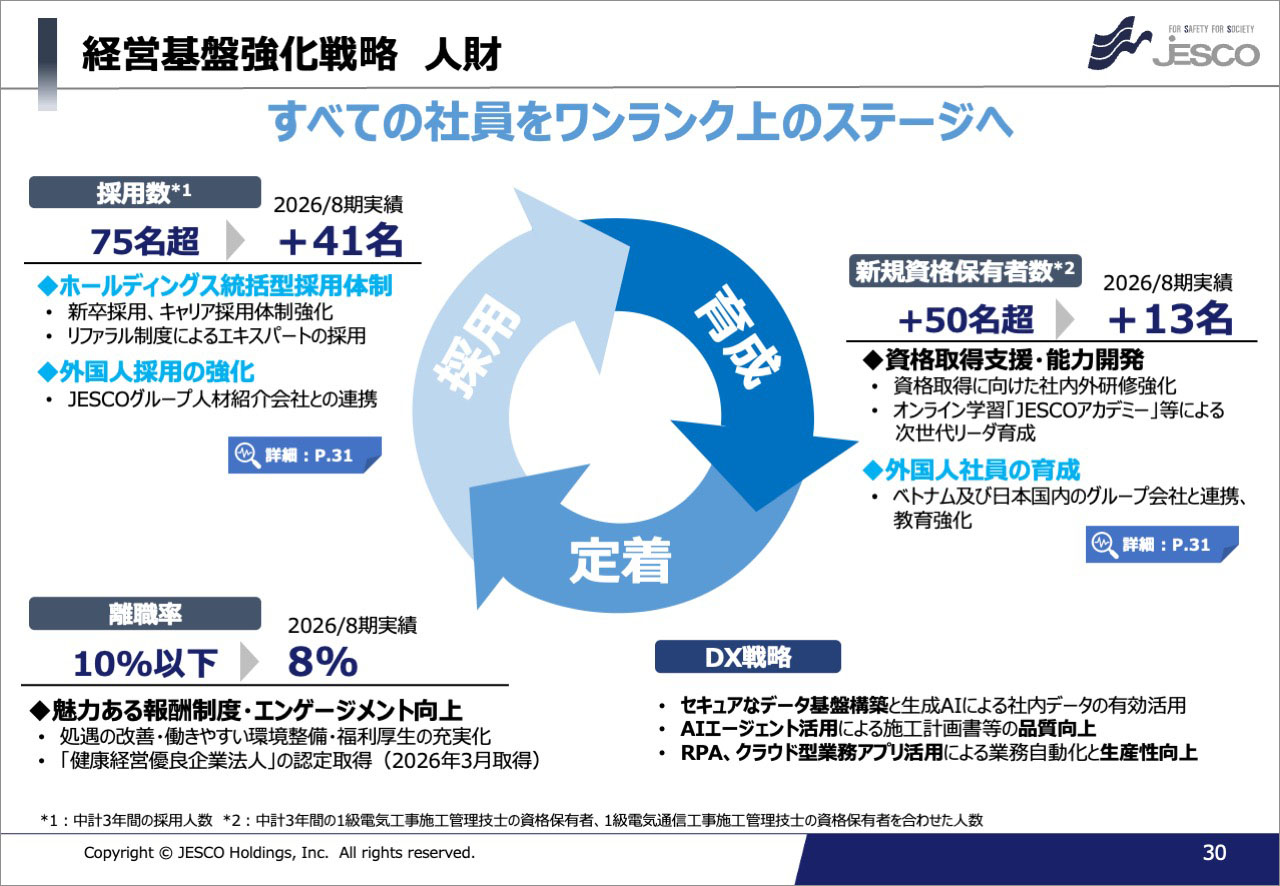
次に人財について、もう少し詳しく説明させて頂きます。
10年後のあるべき姿として、売上規模500億円の会社にするという計画を立てました。
これを達成するためには、我々自身がもうワンランク上のステージに上がる必要があります。
例えば、下請から元請が出来る人材へ、一人で大きな現場を任せられる人材へとレベルアップを図っていく必要もあります。そのために、採用から育成、定着というサイクルをしっかり回して行きたいと考えております。
採用数については、中期3年間で75名以上を目指すといたしましたが、外国人採用も強化し、この2026年8月期の実績として、新人、中途併せまして41名の増加となっています。
次に育成の方ですが、こちらに記載の資格保有者数の50名増は、一番難しい資格の1級施工管理の人数です。3年間で50名という大きな目標を掲げましたが、中期1年目は、結果的には13名となりました。3倍しても39名ですので目標未達ですが、これから先の2年間で挽回してまいります。
さらに人材の定着率向上に向けて、魅力ある報酬制度や健康経営優良企業法人の認定を取得する等、エンゲージメントの向上により、離職率を10%以下すべく取り組んできましたが、2026年8月末では、8%という成果を上げております。引き続き、定着率向上に向けて取り組んでまいります。
DX戦略につきましても、セキュリティ強化に向けてセキュアなデータ基盤強化やAIエージェント活用による施工計画書の自動作成等業務の効率化に取り組んでいます。
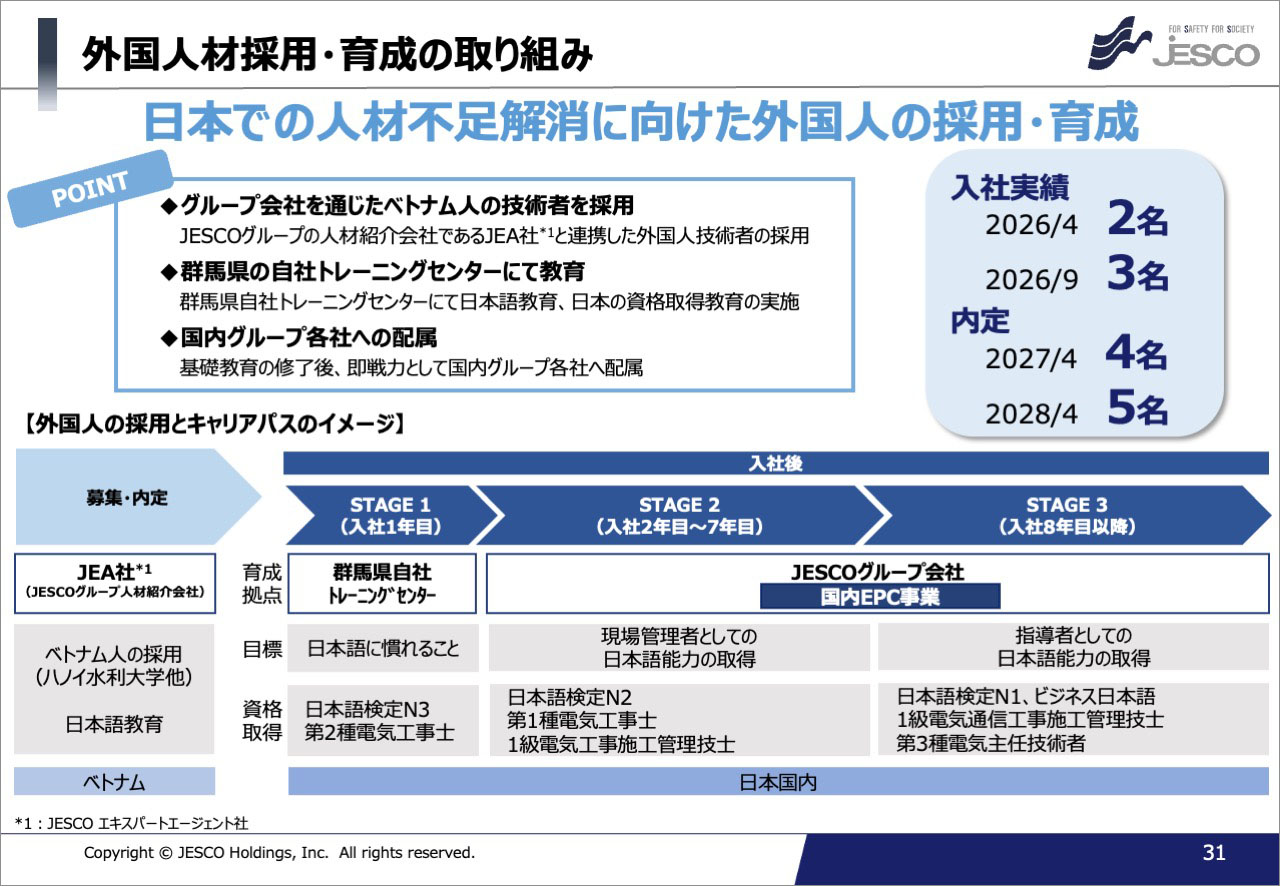
人材採用のところで、外国人採用と申し上げましたが、実績が出ていますのでご説明いたします。
日本では、人口減少により、特に建設業における人材採用は益々、厳しくなってきていますが当社では、2001年にベトナムに進出し、地元に根付いた仕事を行ってきた関係もあり、ベトナムには非常に強い親和性を持っています。
そこで、ベトナム人を現地で採用し、育成していく取り組みを始めました。
下段に、「外国人の採用とキャリアパスのイメージ」が書いてありますが、グループ会社のJEA社にて現地の大学と提携し、日本に来て働きたい学生を募集します。
その学生に日本語教育を実施した上で、日本語検定N3レベルになった人材を日本に呼び、さらに、群馬県にあるグループ会社のトレーニングセンターで研修し、日本語検定や電気工事士の資格を取得したのちに、グループ会社に配属し、更に高度な技術資格を取れるように教育していくという仕組みに取り組んでいます。
昨年からスタートしましたが、この4月に2名、9月には3名が日本に来て、群馬県でトレーニングをしているところです。また来年には4名、再来年には5名を予定しています。
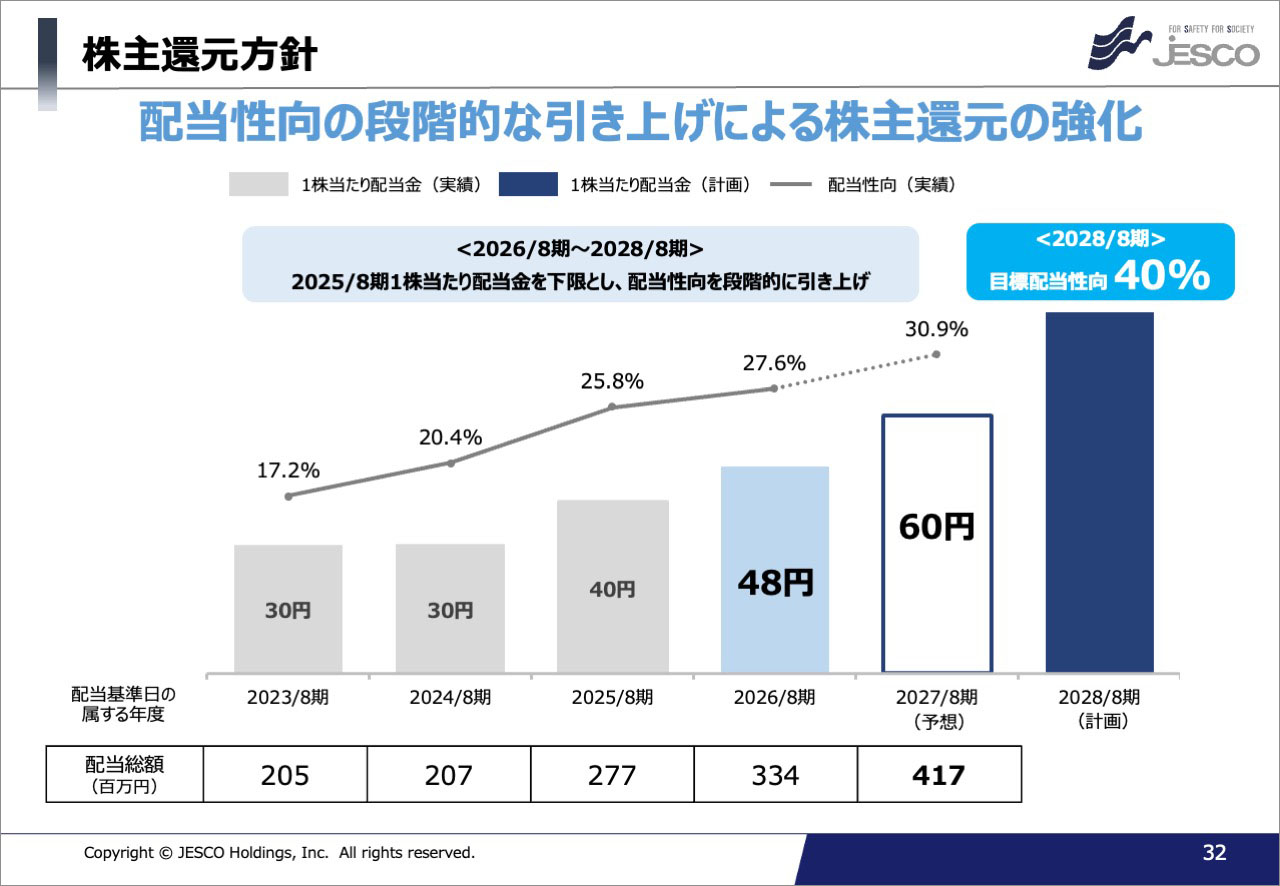
最後になりますが、株主還元についてご説明いたします。
中期経営計画では、記載のように、2025年8月期の1株当りの配当金40円を下限とし、段階的に引き上げて、中期最終年度の2028年8月には配当性向40%を目標とするというものでした。
2026年8月期の配当につきましては、発表通りの配当48円とさせて頂きました。また、2027年8月期につきましては配当60円、配当性向30.9%とさせて頂き、2028年8月期の配当性向40%を実現したいと考えております。
以上が、3か年の中期経営計画の初年度終了時点の進捗状況になります。
Appendixには、資本政策の詳細とESGについて記載しておりますのでお読み取り頂ければと思います。
ご清聴ありがとうございました。
Q.中期経営計画の達成見通しについて教えてほしい
A.ほぼ計画通り達成できるという見込みをしている。受注残が大きく積みあがっているため、2028年8月期の売上250億円については、まず達成できるであろうと考えている。営業利益についても、営業利益率10%の計画をさらに向上できるように努力していきたい。今中期経営計画の結果については、ご満足いただけるものになるのではないかと考えている。
Q.2026年8月期の国内EPC事業のサブセグメント別の評価についてお聞きしたい
A.前期に比較すると太陽光発電設備の売上が若干落ち込んでいるが、受注が非常に積みあがっている。系統連系や物価上昇等、様々な問題があり、受注はしているが工事が後ろ倒しになっているということで、今後の伸びが期待できると考えている。
通信システムは非常に伸びてきている。セキュリティに関する監視カメラ等の設備投資が増えており、今後も伸びていくとみている。電気設備についても、前年に比較すると少ない伸びではあるが、防衛関連も含めて、今後も期待できると考えている。したがい、各サブセグメントいずれも今後も伸びていくと考えている。
Q.国内EPCは受注残が増加しているが、いつ頃売上に計上される見込みなのか
A.積みあがっている期首受注残の中身は、系統用蓄電所や電気設備関係等となっている。大体2年程度で完工していくということで、2027年、2028年、案件によっては2029年までかかるものもあるが、2年から3年かけて売上につながっていくと考えており、2028年8月期の売上が伸びるのにはこういった背景もある。
Q.拡大していく中で、技術者や施工人員の確保状況には問題がないのか
A.採用人数が非常に伸びてきていることもあるが、案件自体も大型化・長期化しており、一人当たりの売上高が伸びてきている。少ない人員でも売上を伸ばしていく体制となってきている。一方、現段階で大きな問題はないものの、今後500億円という規模へ売上を伸ばしていくためには人材の確保が重要ということで、外国人採用も含め、さらなる人材確保に努めていきたい。
Q.アセアンEPCでは、設計・積算に注力するとのことだが、設計・積算のみで工事は行わないのか
A. アセアンEPCは今中期経営計画期間内で黒字化するということを株主の皆様にお約束していたので、なるべく早くということで、ベトナムで工事を行っていたJESCO PEICO社とJESCO HOABINH社の2社を売却した。
現状は、当面工事を行わず、設計積算に注力していきたい。ただし、例えばODA案件など、日本のお客様が現地でインフラ工事を行うといった場合には、取り組んでいきたいと考えており、工事部門は完全に撤退するということではなく、状況をみながら取り組んでいきたいと考えている。
Q.不動産事業の2028年8月期の売上計画は増収だが、長期的には拡大していく方針なのか
A.不動産事業は安定収益源ということで、売上50億円、営業利益8億円規模をキープするというのが今中期経営計画である。将来的にどうするのかということについて、現時点で明確な方針は決定していないが、我々はEPC企業であるため、EPCを伸ばしていく。そのためにM&A費用等への投資も必要となるため、その収益源として不動産事業を伸ばしていくことが必要であると考えており、次期中期経営計画においては状況をみながら検討を行っていく。
Q.今期の不動産の売却スケジュールについて教えてほしい
A.不動産1件あたりの金額が大きいため、四半期の売上や営業利益が変動する部分ではあるが、お客様との関係等もあり、現時点で今期の売却時期を明確に申し上げることは難しい。具体的な時期についてはご容赦いただき、年間を通しては計画通りということでご了承いただきたい。